ΤΧΣ: Πληρώσαμε 47 δισ. για να σωθούν οι τράπεζες, και ο λογαριασμός ακόμη δεν έχει κλείσει


ΤΧΣ: Πληρώσαμε 47 δισ. για να σωθούν οι τράπεζες, και ο λογαριασμός ακόμη δεν έχει κλείσει
Η νέα μελέτη του ΙΟΒΕ και του LSE για το Ταμείο Χρηματοπιστωτικής Σταθερότητας λέει ότι η διάσωση απέτρεψε μια οικονομική καταστροφή. Δείχνει όμως και τον λογαριασμό. Από τα περίπου 47 δισ. ευρώ δημόσιου χρήματος, το Δημόσιο θα ανακτήσει μόλις 10,6 δισ., και το συνολικό δημοσιονομικό κόστος φτάνει τα 42,5 δισ. Το «μόλις 2 δισ.» που κυκλοφορεί προκύπτει μόνο αν βάλει κανείς στο ταμείο τα κέρδη από το PSI, που πλήρωσαν ασφαλιστικά ταμεία και μικροομολογιούχοι. Οι τράπεζες σήμερα μοιράζουν μερίσματα, κρατούν τα επιτόκια καταθέσεων κοντά στο μηδέν και έχουν ακόμη στα βιβλία τους δισεκατομμύρια αναβαλλόμενου φόρου με την εγγύηση του Δημοσίου.
Η ΠΥΘΙΑ ΑΠΟΚΑΛΥΠΤΕΙ
Κάθε φορά που οι τράπεζες ανακοινώνουν τα κέρδη τους, οι διοικήσεις τους μιλούν για «επιστροφή στην κανονικότητα», για «ανθεκτικότητα του συστήματος», για «εμπιστοσύνη των αγορών». Σπάνια, πολύ σπάνια, θα ακούσετε κάποιον τραπεζίτη να θυμίζει ποιος έβαλε τα λεφτά για να υπάρχει σήμερα κάτι να ανακοινωθεί. Τη θύμηση την κάνει τώρα, με τον στεγνό τρόπο των οικονομολόγων, μια νέα μελέτη του ΙΟΒΕ και του Financial Markets Group του London School of Economics για τον ρόλο του Ταμείου Χρηματοπιστωτικής Σταθερότητας. Ο κύριος σκοπός της μελέτης είναι να δείξει ότι η διάσωση άξιζε. Και πράγματι, τα σενάρια που εξετάζει είναι τρομακτικά: χωρίς το ΤΧΣ, η ελληνική οικονομία θα έχανε σε βάθος δεκαετίας από 133,7 έως 321,2 δισ. ευρώ σε παραγωγή, με το ΑΕΠ από 7% έως 16% χαμηλότερο, τράπεζες-«ζόμπι» και τον κίνδυνο «κουρέματος» των καταθέσεων πάνω από κάθε νοικοκυριό. Δεν έχω καμία πρόθεση να αμφισβητήσω ότι η χώρα θα είχε βρεθεί σε χειρότερη θέση αν οι τράπεζες είχαν καταρρεύσει. Έχω όμως κάθε πρόθεση να θυμίσω ποιος πλήρωσε για να μην καταρρεύσουν, και ποιος απολαμβάνει σήμερα τους καρπούς.
Γιατί η ίδια μελέτη, πίσω από τα σενάρια και τις καμπύλες, περιέχει έναν πίνακα που κάθε Έλληνας πολίτης θα έπρεπε να έχει κρεμασμένο στον τοίχο της κουζίνας του. Σε αυτόν φαίνονται τα δισεκατομμύρια που μπήκαν, τα λίγα που επέστρεψαν και το υπόλοιπο που χάθηκε για πάντα στους ισολογισμούς. Είναι ο πίνακας μιας διάσωσης που έγινε με δημόσιο χρήμα, σε δημόσιο ρίσκο, και κατέληξε να επιστρέψει στα χέρια ιδιωτών μετόχων σε τιμή ευκαιρίας. Οι τράπεζες σήμερα ανήκουν σε μετόχους που τις αγόρασαν όταν τα χειρότερα είχαν περάσει, τα κεφάλαια είχαν μπει και τα «κόκκινα» δάνεια είχαν φορτωθεί στον «Ηρακλή» με κρατική εγγύηση. Ο φορολογούμενος έβαλε την πλάτη του στα δύσκολα και τώρα βλέπει από τη γωνία τα μερίσματα να μοιράζονται σε άλλους.
Ο λογαριασμός που δεν χωράει σε υποσημείωση
Ας δούμε τα νούμερα όπως τα δίνει η μελέτη, χωρίς στολίδια. Το ΤΧΣ διοχέτευσε στο τραπεζικό σύστημα περίπου 47 δισ. ευρώ και αναμένεται να ανακτήσει μόλις 10,6 δισ., λιγότερο δηλαδή από το ένα τέταρτο. Η καθαρή λογιστική ζημία του Ταμείου υπολογίζεται σε περίπου 36,3 δισ. ευρώ. Αν προστεθούν οι φορολογικές απώλειες από τις αναβαλλόμενες φορολογικές απαιτήσεις και οι ενδεχόμενες υποχρεώσεις από κρατικές εγγυήσεις, το συνολικό δημοσιονομικό κόστος της στήριξης φτάνει περίπου τα 42,5 δισ. ευρώ. Από αυτά τα χρήματα, 14,4 δισ. πήγαν για να καλυφθεί το κενό 12 τραπεζών που οδηγήθηκαν σε εκκαθάριση την περίοδο 2011–2013, ώστε να προστατευθούν καταθέσεις 42,4 δισ. ευρώ. Οι τέσσερις συστημικές ανακεφαλαιοποιήθηκαν σε τρεις γύρους, το 2013, το 2014 και το 2015, και σε κάθε γύρο το ποσοστό του Δημοσίου συρρικνωνόταν, ενώ ιδιώτες επενδυτές έμπαιναν σε όλο και χαμηλότερες τιμές. Να το πω απλά: ο φορολογούμενος έβαλε σχεδόν πενήντα δισεκατομμύρια, πήρε πίσω λιγότερα από έντεκα, και οι τράπεζες που έσωσε ανήκουν σήμερα σε άλλους.

Τα «2 δισ.» και η μαγεία του PSI
Το νούμερο που αναπαράχθηκε περισσότερο από τη μελέτη είναι ότι η τελική επιβάρυνση για τον φορολογούμενο περιορίζεται τελικά κοντά στα 2 δισ. ευρώ. Ακούγεται καθησυχαστικό, σχεδόν σαν να λέει κανείς ότι η διάσωση των τραπεζών μας βγήκε τζάμπα. Για να φτάσει όμως κανείς σε αυτό το νούμερο, πρέπει να βάλει στη ζυγαριά τα οφέλη από το PSI, τις προμήθειες και τα μερίσματα που εισέπραξε το Δημόσιο, μαζί με τα έσοδα από τον «Ηρακλή» και τα μερίσματα της Τράπεζας της Ελλάδος από τον μηχανισμό ELA. Και εδώ πρέπει να σταματήσουμε για λίγο. Το «όφελος» του PSI ήταν το «κούρεμα» των ελληνικών ομολόγων. Εκτός από τις τράπεζες, το πλήρωσαν τα ασφαλιστικά ταμεία, τα αποθεματικά πανεπιστημίων και νοσοκομείων και χιλιάδες μικροομολογιούχοι που είχαν εμπιστευτεί τις οικονομίες τους στο ελληνικό κράτος. Όταν, λοιπόν, ακούτε ότι η διάσωση των τραπεζών κόστισε «μόνο 2 δισ.», να ξέρετε ότι η διαφορά δεν εξαφανίστηκε. Την πλήρωσαν κάποιοι άλλοι, πολύ πριν από εμάς, με τις συντάξεις και τις αποταμιεύσεις τους. Το λογιστικό κόλπο είναι κομψό. Η πραγματικότητα είναι λιγότερο κομψή.
Η χώρα σώθηκε, οι τράπεζες ξέχασαν
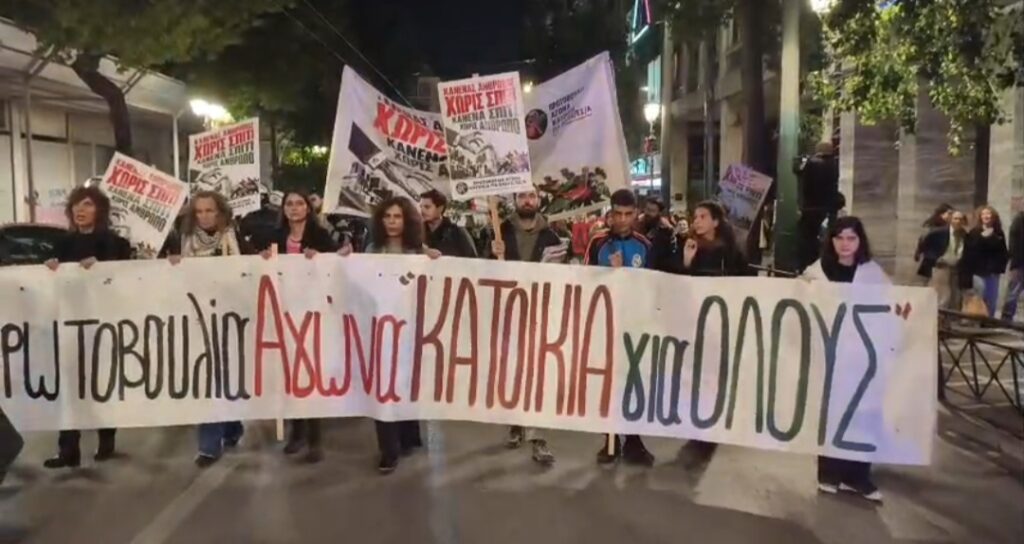
Υπάρχει ένα σημείο στη μελέτη που περνά σχεδόν απαρατήρητο, αλλά λέει περισσότερα για τις τράπεζες από κάθε έκθεση αποδοχών. Ανάμεσα στο 2008 και στο 2021, οι εξασφαλίσεις που ζητούσαν οι τράπεζες από τις μικρομεσαίες επιχειρήσεις εκτινάχθηκαν, ενώ τα δάνεια χωρίς εγγυήσεις συρρικνώθηκαν δραματικά. Η διάσωση, δηλαδή, έσωσε τις τράπεζες, όμως οι τράπεζες δεν έσπευσαν να σώσουν την πραγματική οικονομία. Έγιναν φειδωλές με τον μικρό επαγγελματία, αυστηρές με το νοικοκυριό και αδίστακτες στους πλειστηριασμούς. Μόνο από το 2021 μέχρι σήμερα έγιναν πάνω από 23.000 κατακυρώσεις κατοικιών. Τα ίδια ιδρύματα που χρειάστηκαν τη βοήθεια όλων μας κρατούν σήμερα τα επιτόκια καταθέσεων καθηλωμένα κοντά στο μηδέν, σε σημείο που η Επιτροπή Ανταγωνισμού ασχολείται με το γιατί. Δανείζονται, δηλαδή, τα χρήματα των πολιτών σχεδόν δωρεάν και τα δανείζουν πίσω με περιθώρια που τους επιτρέπουν να ανακοινώνουν κέρδη-ρεκόρ. Η μελέτη υπογραμμίζει ακόμη ότι οι καθυστερήσεις στη λήψη κρίσιμων αποφάσεων διόγκωσαν τον λογαριασμό της κρίσης. Να το κρατήσουμε κι αυτό: ο λογαριασμός μεγάλωνε όσο κάποιοι προστάτευαν ισορροπίες και συμφέροντα.
Ο αναβαλλόμενος φόρος, το «αόρατο» χρέος
Και φτάνουμε στο πιο προκλητικό κεφάλαιο, εκείνο του αναβαλλόμενου φόρου (DTC). Μέσα στην κρίση, το κράτος επέτρεψε στις τράπεζες να μετρούν ως κεφάλαιο φόρους που θα γλίτωναν στο μέλλον λόγω των ζημιών τους, με την εγγύηση του Ελληνικού Δημοσίου. Αν μια τράπεζα εμφάνιζε ζημιές, ο λογαριασμός θα πήγαινε στον φορολογούμενο, που θα έπαιρνε μετοχές στη θέση των φόρων. Το υπόλοιπο του αναβαλλόμενου φόρου για τις τέσσερις συστημικές τράπεζες εκτιμάται σήμερα σε περίπου 11,5–12 δισ. ευρώ, και η μελέτη του ΙΟΒΕ υπολογίζει ότι το μελλοντικό κόστος για το Δημόσιο θα μπορούσε να φτάσει τα 10 δισ. ευρώ έως το 2041. Οι τράπεζες απαντούν ότι πληρώνουν ετήσια προμήθεια για την εγγύηση και ότι έχουν δεσμευτεί να ολοκληρώσουν την απόσβεση έως το 2033 αντί για το 2041. Όταν η ΕΛΑΣ πρότεινε πλήρη απόσβεση έως το 2028, προειδοποίησαν για κεφαλαιακό κενό 8 δισ. ευρώ. Αυτό το επιχείρημα αξίζει να το διαβάσει κανείς δύο φορές. Οι ίδιες τράπεζες που μοιράζουν δισεκατομμύρια σε μερίσματα και επαναγορές μετοχών λένε ότι δεν αντέχουν να ξεχρεώσουν πιο γρήγορα μια κρατική στήριξη που τους δόθηκε στα χρόνια της απόλυτης ανάγκης. Αν αυτό δεν είναι πρόκληση, δεν ξέρω τι είναι.

Ο λογαριασμός που μένει ανοιχτός
Η μελέτη αναφέρει ακόμη ότι η αλλαγή στη διακυβέρνηση των τραπεζών που επέβαλε το ΤΧΣ αύξησε την αξία του ενεργητικού των συστημικών τραπεζών κατά 15 έως 20 δισ. ευρώ. Η ανανέωση των διοικήσεων, η ανεξαρτησία των διοικητικών συμβουλίων και η ρήξη με παγιωμένα συμφέροντα δεκαετιών ήταν, με άλλα λόγια, έργο του Δημοσίου. Την υπεραξία που δημιούργησε την εισπράττουν σήμερα οι ιδιώτες μέτοχοι. Δεν ζητώ από τις τράπεζες να γίνουν φιλανθρωπικά ιδρύματα. Ζητώ κάτι πολύ πιο απλό: να θυμηθούν σε ποιον χρωστάνε την ύπαρξή τους, και να το δείξουν με επιτόκια καταθέσεων που να μην είναι προσβολή, με δάνεια στις μικρές επιχειρήσεις χωρίς υπέρογκες εξασφαλίσεις, με γενναίες ρυθμίσεις για τα νοικοκυριά που κινδυνεύουν να χάσουν το σπίτι τους και με ταχύτερη αποπληρωμή του αναβαλλόμενου φόρου. Μέχρι να συμβεί αυτό, φίλες και φίλοι μου, κάθε φορά που ένας τραπεζίτης θα μιλά για «ανθεκτικότητα του συστήματος», θα τον ρωτάω ένα πράγμα: ανθεκτικότητα με τίνος τα λεφτά;