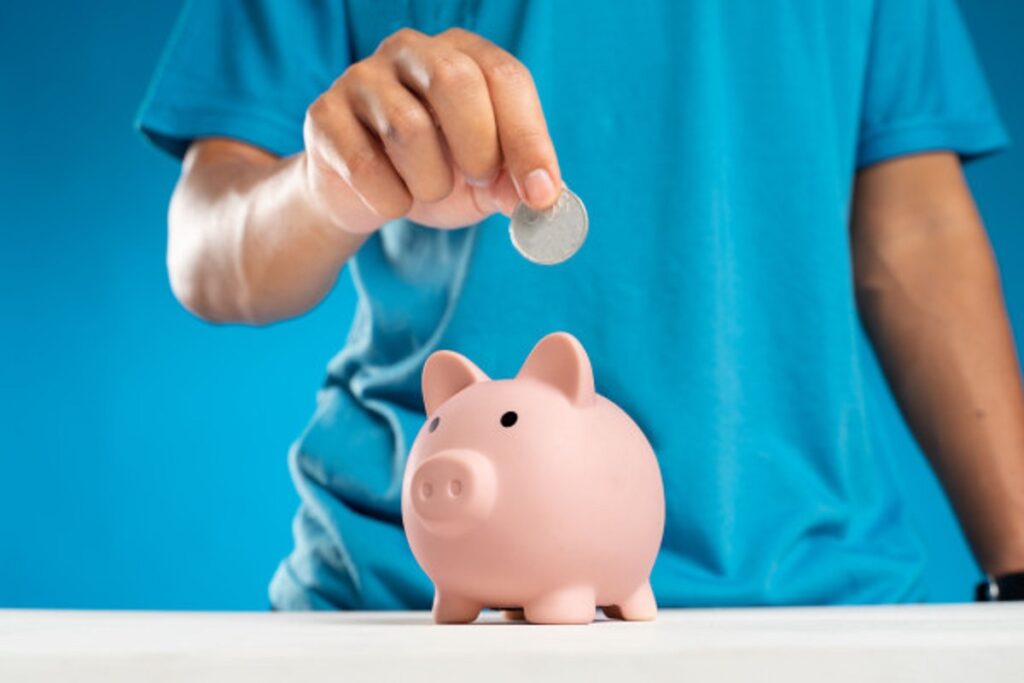
«Κουμπαράς» για παιδιά: Πώς θα λειτουργεί από το 2027 και πόσα χρήματα θα δίνει το κράτος


Ο νέος Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων προβλέπει ισόποση κρατική ενίσχυση έως 1.200 ευρώ τον χρόνο, επενδύσεις σε χρηματοοικονομικά προϊόντα και πρόσβαση στα χρήματα μετά τη συμπλήρωση του 18ου έτους.
Ένα νέο σύστημα μακροχρόνιας αποταμίευσης για παιδιά θεσπίζεται μέσω του Ατομικού Επενδυτικού Λογαριασμού Ανηλίκων (Α.Ε.Λ.Α.), με στόχο τη δημιουργία κεφαλαίου που θα είναι διαθέσιμο στους δικαιούχους όταν ενηλικιωθούν. Το μέτρο περιλαμβάνεται στο νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, το οποίο τέθηκε σε δημόσια διαβούλευση, και προβλέπεται να εφαρμοστεί από το 2027. Αφορά παιδιά που πληρούν τις προβλεπόμενες προϋποθέσεις, με βασικό κριτήριο την ηλικία των δύο ετών κατά την υποβολή της αίτησης.
Η βασική πρόβλεψη του προγράμματος είναι ότι για κάθε ευρώ επιλέξιμης εισφοράς που καταβάλλεται στον λογαριασμό, το Δημόσιο θα προσθέτει ένα επιπλέον ευρώ, με ανώτατο όριο κρατικής συμμετοχής τα 1.200 ευρώ ανά ημερολογιακό έτος. Το συγκεκριμένο όριο προβλέπεται να αυξάνεται κατά 10% κάθε πέντε χρόνια, ενώ οι συνολικές ιδιωτικές εισφορές δεν θα μπορούν να ξεπερνούν τις 10.000 ευρώ ετησίως. Στον λογαριασμό θα έχουν τη δυνατότητα να καταθέτουν χρήματα όχι μόνο οι γονείς, αλλά και άλλα φυσικά πρόσωπα, όπως παππούδες, γιαγιάδες και συγγενείς.
Για παράδειγμα, εάν η οικογένεια καταθέτει 50 ευρώ τον μήνα, η ετήσια εισφορά της θα ανέρχεται σε 600 ευρώ και το κράτος θα προσθέτει άλλα 600 ευρώ. Εάν οι μηνιαίες καταβολές φτάσουν τα 100 ευρώ, η κρατική ενίσχυση θα διαμορφώνεται στα 1.200 ευρώ ετησίως, δηλαδή στο αρχικό ανώτατο όριο. Η κρατική συμμετοχή προβλέπεται να καταβάλλεται σε μηνιαία βάση για εισφορές έως 100 ευρώ τον μήνα, ενώ θα πραγματοποιείται ετήσια εκκαθάριση, ώστε να λαμβάνονται υπόψη όλες οι καταβολές που έχουν πραγματοποιηθεί έως το τέλος του έτους.
Η διαχείριση των χρημάτων θα γίνεται μέσω επενδυτικών επιλογών που θα καθορίζονται ανάλογα με το επίπεδο κινδύνου που επιθυμεί να αναλάβει η οικογένεια. Προβλέπονται τέσσερα επενδυτικά προφίλ: συντηρητικό, ισορροπημένο, αναπτυξιακό και δυναμικό. Το συντηρητικό προφίλ θα κατευθύνει το επενδυμένο κεφάλαιο αποκλειστικά σε προϊόντα σταθερού εισοδήματος, ενώ το δυναμικό θα προβλέπει τοποθετήσεις αποκλειστικά σε μετοχές. Τα ενδιάμεσα προφίλ θα συνδυάζουν επενδύσεις σταθερού εισοδήματος και μετοχές σε διαφορετικές αναλογίες.
Οι επιτρεπόμενες επενδύσεις περιλαμβάνουν αμοιβαία κεφάλαια, διαπραγματεύσιμα αμοιβαία κεφάλαια (ETF), μετοχές και ομόλογα που διαπραγματεύονται σε ρυθμιζόμενες αγορές της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου. Αντίθετα, αποκλείονται τα κρυπτοστοιχεία, τα προϊόντα μόχλευσης και συγκεκριμένες κατηγορίες σύνθετων χρηματοοικονομικών προϊόντων υψηλού κινδύνου. Οι γονείς ή οι νόμιμοι εκπρόσωποι του παιδιού θα μπορούν να επιλέγουν μεταξύ διαφορετικών παρόχων, όπως τράπεζες, επιχειρήσεις επενδυτικών υπηρεσιών και ασφαλιστικές εταιρείες, ενώ θα προβλέπεται και η δυνατότητα μεταφοράς του λογαριασμού σε άλλον πάροχο χωρίς απώλεια των σχετικών φορολογικών πλεονεκτημάτων.
Τα χρήματα θα παραμένουν δεσμευμένα έως τη συμπλήρωση του 18ου έτους της ηλικίας του δικαιούχου. Πρόωρη ανάληψη θα επιτρέπεται μόνο σε συγκεκριμένες εξαιρετικές περιπτώσεις, όπως ο θάνατος του γονέα ή του παιδιού και σοβαρά προβλήματα υγείας του δικαιούχου που απαιτούν χειρουργική αντιμετώπιση, σύμφωνα με τις προβλεπόμενες προϋποθέσεις. Με την ενηλικίωση, ο λογαριασμός θα μετατρέπεται σε προσωπικό περιουσιακό δικαίωμα του δικαιούχου. Παράλληλα, οι εισφορές θα είναι αφορολόγητες, δεν θα υπολογίζονται ως φορολογητέο εισόδημα του ανηλίκου ούτε θα λαμβάνονται υπόψη για τον προσδιορισμό εισοδηματικών κριτηρίων κοινωνικών παροχών. Απαλλαγή από τον φόρο προβλέπεται και για τα εισοδήματα από μερίσματα, τόκους και υπεραξία μεταβίβασης τίτλων που προκύπτουν μέσα από τον λογαριασμό.