Δάνεια-κάρτες: Τα πλαφόν που μπαίνουν στα επιτόκια


Ψαλίδι έως 30% σε επιβαρύνσεις από πιστωτικές κάρτες και πανωτόκια
Από το euro2day.gr
Αν ήταν τέλη Νοεμβρίου, τότε κάποιοι δανειολήπτες θα λάμβαναν σημείωμα από την τράπεζα ότι πέφτει το επιτόκιο και ότι γίνεται κούρεμα στα πανωτόκια. Κάποιοι άλλοι θα συνεχίσουν να λαμβάνουν τα ίδια φουσκωμένα εκκαθαριστικά.
Η αλλαγή αυτή οφείλεται σε δύο νέα πλαφόν που μπαίνουν στην καταναλωτική πίστη. Το ένα βάζει «ταβάνι» στις συνολικές επιβαρύνσεις (επιτόκιο και χρεώσεις) και το άλλο έναν «κόφτη» στην τελική επιβάρυνση του δανειολήπτη σε σχέση με το αρχικό κεφάλαιο.
Πρόκειται για την ενσωμάτωση της Ευρωπαϊκής Οδηγίας CCD II (ΕΕ 2023/2225) για τις συμβάσεις πίστωσης για καταναλωτές, η οποία έχει ενσωματωθεί πλέον στην εθνική μας νομοθεσία με τον Νόμο 5317/2026 και θα τεθεί σε ισχύ από τις 20 Νοεμβρίου.
Η νέα νομοθεσία διευρύνει ριζικά την ομπρέλα προστασίας, καταργώντας το ελάχιστο όριο των 200 ευρώ και καλύπτοντας πλέον τις πιστώσεις από μηδέν ευρώ έως και το ποσό των 100.000 ευρώ. Κλειδί στην εφαρμογή του είναι η δημοσίευση από την Τράπεζα της Ελλάδος της συνολικής ετήσιας επιβάρυνσης ΣΕΠΠΕ ανά κατηγορία προϊόντων καταναλωτικής πίστης.
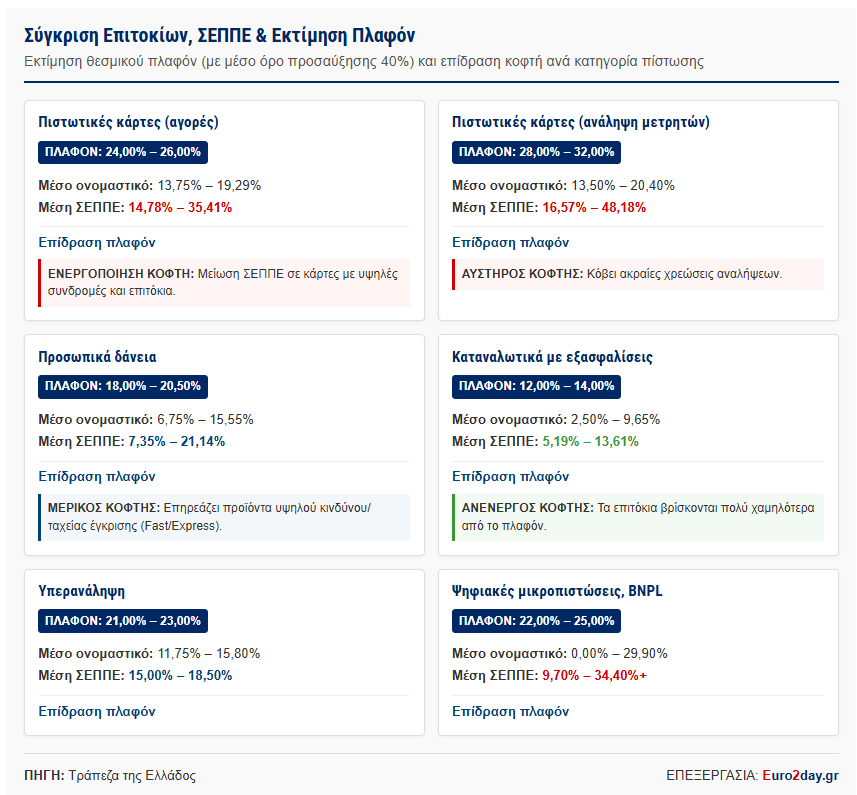
Πήραμε τα τελευταία διαθέσιμα στοιχεία της TτE με τα ονομαστικά επιτόκια και όλες τις επιβαρύνσεις ανά προϊόν και υπολογίσαμε τη συνολική ετήσια επιβάρυνση. Μετά, βάσει του νόμου, υπολογίσαμε το εύρος των πλαφόν στο ΣΕΠΠΕ.
Στόχος μας ήταν να δούμε εάν τα πλαφόν θα μειώσουν τις επιβαρύνσεις στην καταναλωτική πίστη ή αν τα πλαφόν είναι υψηλότερα, οπότε υπάρχει ο κίνδυνος να ανέβει το συνολικό κόστος για τον δανειολήπτη, ειδικά σε περίοδο ανοδικών επιτοκίων. Δεν μπορούσαμε, επίσης, να αφήσουμε εκτός της συζήτησης την άποψη των τραπεζών και των εταιρειών μικροπιστώσεων.
Βασικά συμπεράσματα
Από την ανάλυση των στοιχείων και την έρευνα προέκυψαν τα εξής βασικά συμπεράσματα:
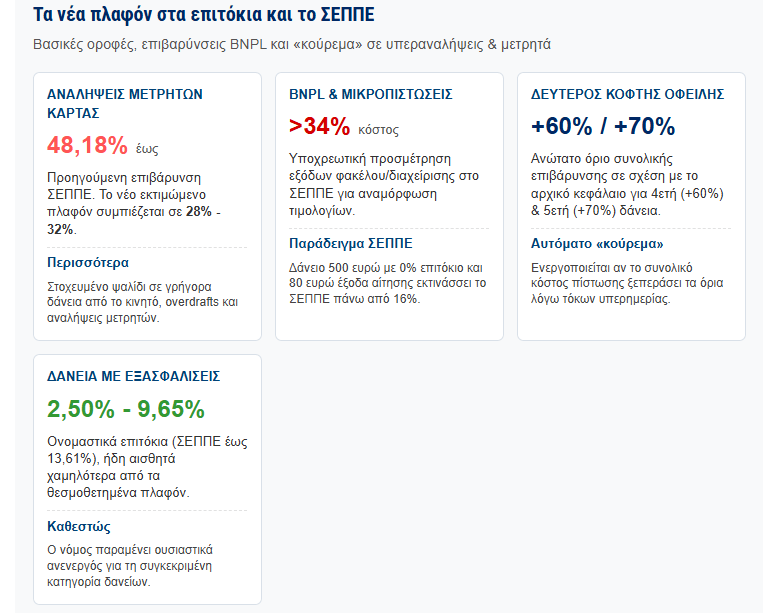
- Διαφορά επιτοκίου και ΣΕΠΠΕ: Το ονομαστικό επιτόκιο με την ετήσια συνολική επιβάρυνση (ΣΕΠΠΕ) μπορεί να διαφέρουν σημαντικά. Για παράδειγμα, δάνειο 500 ευρώ με 0% επιτόκιο για έναν χρόνο, αλλά με έξοδα εξέτασης αιτήματος 80 ευρώ, οδηγεί σε ετήσια συνολική επιβάρυνση που εκτινάσσεται πάνω από το 16%. Αυτό συμβαίνει διότι τα σταθερά διαχειριστικά έξοδα επιβαρύνουν δυσανάλογα τα μικρά ποσά, αποδεικνύοντας ότι το πραγματικό κόστος κρύβεται συχνά στις παράπλευρες προμήθειες.
- Στοχευμένο «ψαλίδι»: Το «κούρεμα» στα επιτόκια στην καταναλωτική πίστη δεν είναι οριζόντιο. Κυρίως «απειλούνται με ψαλίδι» τα γρήγορα δάνεια από το κινητό, οι υπεραναλήψεις (overdrafts) και οι αναλήψεις μετρητών από κάρτες. Στις αναλήψεις μετρητών, η ΣΕΠΠΕ αγγίζει σε ορισμένες περιπτώσεις το 48,18%, ενώ το εκτιμώμενο πλαφόν θα κυμανθεί μεταξύ 28% και 32%, επιβάλλοντας αισθητές μειώσεις.
- Ο δεύτερος κόφτης: Το «κούρεμα» μπορεί να έρθει από τον δεύτερο κόφτη που αφορά στο πλαφόν του τελικού κεφαλαίου αποπληρωμής. Ακόμα κι αν η συνολική επιτοκιακή επιβάρυνση είναι κάτω από το πλαφόν, κάποιες ληξιπρόθεσμες οφειλές που τοκίζονται ακριβά δημιουργούν ένα βουνό από τόκους υπερημερίας. Αν το συνολικό κόστος πίστωσης ξεπεράσει τα θεσμοθετημένα όρια σε σχέση με το αρχικό κεφάλαιο (π.χ. +60% για 4ετή δάνεια ή +70% για 5ετή), τότε ενεργοποιείται το αυτόματο κούρεμα της οφειλής.
- Επίπτωση σε BNPL και μικροπιστώσεις: Για τις περιπτώσεις των μικροπιστώσεων και των υπηρεσιών «Buy Now Pay Later» (BNPL), τα νέα όρια αναμορφώνουν την τιμολογιακή πολιτική των παρόχων, καθώς τα έξοδα φακέλου και διαχείρισης προσμετρώνται υποχρεωτικά στο ΣΕΠΠΕ, συμπιέζοντας επιβαρύνσεις που ξεπερνούσαν το 34%.
- Συνεπείς δανειολήπτες: Οι συνεπείς δανειολήπτες που εξοφλούν το σύνολο του υπολοίπου των πιστωτικών καρτών τους εντός της περιόδου χάριτος δεν θα δουν διαφορά. Ωστόσο, για όσους μεταφέρουν υπόλοιπο, το νέο πλαφόν προσφέρει δικλείδα ασφαλείας, αν και υφίσταται ο κίνδυνος του «φαινομένου αγκύρωσης» (anchoring effect), όπου οι τράπεζες ενδέχεται να διατηρήσουν τα επιτόκια των συνεπών πελατών κοντά στο ανώτατο όριο.
- Δάνεια με εξασφαλίσεις: Για τα δάνεια με εξασφαλίσεις (προσημείωση ακινήτου ή ενέχυρο), ο νόμος παραμένει ουσιαστικά ανενεργός, καθώς τα επιτόκιά τους (2,50% έως 9,65% με ΣΕΠΠΕ έως 13,61%) βρίσκονται ήδη αισθητά χαμηλότερα από τα θεσμοθετημένα πλαφόν.
- Ενίσχυση διαφάνειας: Η διαφάνεια ενισχύεται θεσμικά, καθώς οι δανειολήπτες υποχρεωτικά ενημερώνονται προσυμβατικά για το συνολικό κόστος, ενώ επιβάλλεται υποχρεωτική αξιολόγηση της πιστοληπτικής ικανότητας (Άρθρο 22) ακόμα και για πολύ μικρά ποσά.
Το θεσμικό πλαίσιο
Ο νόμος προβλέπει ότι καταργείται το ελάχιστο όριο των 200 ευρώ, εντάσσοντας πλέον και τις μικροπιστώσεις (micro-credits) στο προστατευτικό πλαίσιο. Περιλαμβάνονται ρητά οι πιστωτικές κάρτες, οι υπεραναλήψεις (overdrafts) και οι νέες ψηφιακές υπηρεσίες «Buy Now Pay Later» (BNPL). Επίσης, θεσπίζεται υποχρεωτική αξιολόγηση της πιστοληπτικής ικανότητας του καταναλωτή ακόμα και για πολύ μικρά ποσά (100–300 ευρώ).
Επιπτώσεις
Σύμφωνα με τραπεζικά στελέχη, θα μειωθεί ο αριθμός των εγκρίσεων, καθώς δεν θα υπάρχει η δυνατότητα χορήγησης δανείου με αυξημένο επιτόκιο λόγω πριμ κινδύνου, εφόσον καλύπτονται τα πιστωτικά κριτήρια και οι κανόνες της υπεύθυνης τραπεζικής. Πρόκειται για το φαινόμενο του πιστωτικού αποκλεισμού (credit rationing), όπου απορρίπτονται αιτήσεις από καταναλωτές με υψηλότερο προφίλ κινδύνου.
Με αυτό συμφωνούν και οι εταιρείες μικροπιστώσεων και όσες προσφέρουν υπηρεσίες BNPL ή υποστηρίζουν (μαζί με τις τράπεζες) άμεσα ή έμμεσα προγράμματα άτοκων δόσεων στο λιανεμπόριο. Παρ’ όλα αυτά, οι νέες χορηγήσεις μέσω προγραμμάτων άτοκων δόσεων και BNPL ή μικροπιστώσεων εκτιμάται από τους εκπροσώπους του κλάδου ότι θα αυξηθούν φέτος κατά περίπου 30%-35% σε σχέση με πέρσι, δηλαδή να ξεπεράσουν τα 400 εκατ. ευρώ.
Ήδη, οι καθαρές ροές στην καταναλωτική πίστη (νέες χορηγήσεις μείον αποπληρωμές) είχαν διαμορφωθεί από την αρχή έτους μέχρι τέλη Ιουλίου σε 327 εκατ. ευρώ, όταν το αντίστοιχο μέγεθος στην στεγαστική πίστη ήταν 76,6 εκατ. ευρώ.