ΕΒΔΟΜΑΔΙΑΙΟ ΔΕΛΤΙΟ ΙΔΙΩΤΙΚΟΥ ΧΡΕΟΥΣ(19/11/2026)


ΕΒΔΟΜΑΔΙΑΙΟ ΔΕΛΤΙΟ ΙΔΙΩΤΙΚΟΥ ΧΡΕΟΥΣ
Πέμπτη 19 Νοεμβρίου 2026
Η έγκριση εξεταστικής επιτροπής για τα κόκκινα δάνεια και τα funds επαναφέρει στη Βουλή το ερώτημα ποιος ωφελήθηκε, ποιος επιβαρύνθηκε και ποιος ελέγχει τη διαχείριση του ιδιωτικού χρέους. Την ίδια εβδομάδα, νέες δημοσιεύσεις δικαστικών αποφάσεων φωτίζουν συγκεκριμένα όρια στην αναγκαστική εκτέλεση, ενώ η πολυαναμενόμενη ρύθμιση των 120 δόσεων παραμένει αντιμέτωπη με το πρακτικό ερώτημα της ενεργοποίησής της. Για τον οφειλέτη, η απόσταση ανάμεσα στην ανακοίνωση, στον νόμο και στην πραγματικά διαθέσιμη διαδικασία εξακολουθεί να είναι καθοριστική. Sofokleousin — Η ψηφοφορία για την εξεταστική · TaxRevenue — Η αναμονή για τις 120 δόσεις. Sofokleousin.gr
Η πρόταση για την εξεταστική εγκρίθηκε στις 18 Νοεμβρίου με 137 θετικές ψήφους και 157 «παρών». Στο πεδίο της διερεύνησης βρίσκονται οι πολιτικές για τα μη εξυπηρετούμενα δάνεια, οι μεταβιβάσεις απαιτήσεων, οι τιτλοποιήσεις, η εποπτεία και οι κρατικές εγγυήσεις. Η ουσία της λογοδοσίας θα κριθεί από τα έγγραφα, τις συμβάσεις και τα στοιχεία που θα εξεταστούν. eReportaz — Το αντικείμενο της εξεταστικής. eReportaz
Στην κοινοβουλευτική συζήτηση αναδείχθηκαν διαφορετικές πολιτικές προσεγγίσεις. Η ΝΔ δεν υπερψήφισε την πρόταση, ενώ η Ζωή Κωνσταντοπούλου ζήτησε κατάργηση των ηλεκτρονικών πλειστηριασμών και απόλυτη προστασία της πρώτης κατοικίας. Στο ίδιο πεδίο ελέγχου εντάσσεται η ερώτηση 1508 του Βασίλη Βιλιάρδου, της 17ης Νοεμβρίου, για τη χρηματοδότηση του «Ηρακλή». Bankingnews — Η θέση της ΝΔ · Dikastiko — Η πρόταση για πρώτη κατοικία · Βουλή — Ερώτηση για τον Ηρακλή. bankingnews.gr
Η συζήτηση για το δημόσιο κόστος αναζωπυρώθηκε και από παρέμβαση της Υπέρβασης στις 12 Νοεμβρίου, η οποία επικαλείται περίπου 47 δισ. ευρώ τραπεζικής στήριξης, προσδοκώμενη ανάκτηση 10,6 δισ. και ευρύτερη αποτίμηση κόστους 42,5 δισ. Οι αριθμοί αποδίδονται στην παρουσίαση της μελέτης ΙΟΒΕ–LSE. Απαιτείται διάκριση ανάμεσα σε καταβληθέν κεφάλαιο, αναμενόμενες ανακτήσεις, φορολογικές επιπτώσεις και ενδεχόμενες υποχρεώσεις από εγγυήσεις. Η κριτική για το κόστος ενισχύεται όταν οι διαφορετικές κατηγορίες παραμένουν διακριτές. Υπέρβαση — ΤΧΣ και δημόσιο κόστος. Κίνημα Υπέρβαση
Αντίστοιχη ακρίβεια χρειάζεται στη συζήτηση για τις κεντρικές τράπεζες. Σε άρθρο του Analyst της 18ης Νοεμβρίου, ο Σαράντος Λέκκας συνδέει τις ζημίες τους με την αμοιβή τραπεζικών διαθεσίμων και προτείνει αύξηση των υποχρεωτικών αποθεματικών. Ωστόσο, η αναφορά σε αμοιβή των ελάχιστων υποχρεωτικών αποθεματικών με 2,65% δεν συμφωνεί με τον κανόνα της ΕΚΤ: η αμοιβή τους έχει μηδενιστεί από τον Σεπτέμβριο του 2023. Analyst — Κεντρικές τράπεζες και αποθεματικά · ΕΚΤ — Μηδενική αμοιβή ελάχιστων αποθεματικών. analyst.gr
Στα δάνεια ελβετικού φράγκου, τα στοιχεία της Eurobank επιτρέπουν συγκεκριμένη αποτίμηση, αλλά όχι γενικεύσεις για όλους τους δανειολήπτες. Στις 30 Σεπτεμβρίου είχαν μετατραπεί δάνεια 926 εκατ. ευρώ, ενώ οι αιτήσεις μαζί με τις εκκρεμείς αφορούσαν περίπου 1 δισ. ευρώ. Παρέμεναν μη καταγγελμένα δάνεια σε ελβετικό περίπου 580 εκατ. ευρώ. Πρόκειται για ποσά διαφορετικών κατηγοριών και χρονικών βάσεων, όχι για καταμέτρηση προσώπων. Sofokleousin — Μετατροπές δανείων ελβετικού · Eurobank — Καταστάσεις εννεαμήνου. Sofokleousin.gr
Η ανάγκη αναλυτικής τεκμηρίωσης φαίνεται και στην υπόθεση της APS που παρουσίασε το Bankingnews. Για κεφάλαιο 4.096,57 ευρώ αναφέρονται τόκοι 4.444,75 ευρώ και πρόταση εφάπαξ συμβιβασμού. Οι τόκοι αντιστοιχούν περίπου στο 108,5% του κεφαλαίου, αλλά αυτό δεν είναι ετήσιο επιτόκιο: απαιτούνται χρόνος εκτοκισμού, συμβατικό επιτόκιο, καταβολές και χρεώσεις για να ελεγχθεί η απαίτηση. Οι καταγγελίες περί παράνομης επιβάρυνσης παραμένουν καταγγελίες του δημοσιεύματος, χωρίς επαληθευμένη εποπτική ή δικαστική κρίση. Bankingnews — Η καταγγελία για την APS. bankingnews.gr
Από τις 20 Νοεμβρίου εφαρμόζεται το νέο πλαίσιο καταναλωτικής πίστης του ν. 5317/2026. Το ανώτατο ΣΕΠΠΕ συνδέεται με τον μέσο όρο της αντίστοιχης κατηγορίας που δημοσιεύει η Τράπεζα της Ελλάδος και προσαύξηση μέσα στο νομοθετημένο εύρος· δεν ταυτίζεται με πλαφόν τόκων 30% του κεφαλαίου. Χωριστά προβλέπονται όρια συνολικού κόστους 60%, 70% ή 75% του κεφαλαίου, ανάλογα με τη διάρκεια, με εξαίρεση των πιστωτικών καρτών από αυτό το συγκεκριμένο όριο. Οι μεταβατικές διατάξεις επίσης έχουν σημασία: οι ήδη υφιστάμενες συμβάσεις δεν μετατρέπονται συλλήβδην σε συμβάσεις με αναδρομική διαγραφή χρεώσεων. Η κριτική για την επάρκεια της προστασίας πρέπει να αφορά τους πραγματικούς όρους και τις εξαιρέσεις της. Υπέρβαση — Κριτική στο πλαίσιο προστασίας · Τράπεζα της Ελλάδος — Ν. 5317/2026. Κίνημα Υπέρβαση
Στις δικαστικές εξελίξεις, η ΜΠρΘεσ 29360/2026, που εκδόθηκε στις 23 Οκτωβρίου και παρουσιάστηκε εκ νέου στις 13 Νοεμβρίου, ακύρωσε κατάσχεση για απαίτηση περίπου 410.791 ευρώ, πλέον εξόδων. Καθοριστική ήταν η συνολική συμπεριφορά του πιστωτή: οι διαπραγματεύσεις συνεχίζονταν, υπήρχε αναμενόμενη αποζημίωση απαλλοτρίωσης και είχαν δημιουργηθεί συγκεκριμένες προσδοκίες διευθέτησης. Η απόφαση δεν θεσπίζει απαγόρευση εκτέλεσης κάθε φορά που ένας οφειλέτης υποβάλλει αίτημα ρύθμισης. Δείχνει, όμως, ότι η εκτέλεση μπορεί να ελεγχθεί ως καταχρηστική όταν αντιφάσκει με την προηγούμενη συμπεριφορά του πιστωτή. ΔΣΑ — Πλήρης ΜΠρΘεσ 29360/2026 · Lawspot — Παρουσίαση της απόφασης. dsanet.gr
Στη Λάρισα, η ΜΕφΛαρ 492/2026 χορήγησε αναστολή πλειστηριασμού χωρίς εγγυοδοσία μέχρι την απόφαση επί της έφεσης. Σύμφωνα με τη νομική παρουσίαση, πιθανολογήθηκε έλλειμμα στην τεκμηρίωση της μεταβίβασης της απαίτησης, λόγω του περιεχομένου της σχετικής καταχώρισης, ενώ συνεκτιμήθηκε η βλάβη από την εκποίηση επαγγελματικών ακινήτων. Η ουσιαστική διαφορά είναι ότι πρόκειται για προσωρινή δικαστική προστασία ενόψει εκκρεμούς έφεσης, όχι για τελεσίδικη ανατροπή όλων των μεταβιβάσεων δανείων με παρόμοια μορφή. Daily NB — ΜΕφΛαρ 492/2026. NOMIKI BIBLIOTHIKI Daily
Στις υποθέσεις του νόμου Κατσέλη, η παρουσίαση της ΑΠ 1348/2026 υπενθυμίζει ότι η δόλια υπερχρέωση απαιτεί επαρκή αιτιολογία και συγκεκριμένα πραγματικά δεδομένα. Η αναίρεση λόγω ελλείψεων δεν ισοδυναμεί με οριστική απαλλαγή από το χρέος. Την ίδια στιγμή, η δημόσια νομική περίληψη απόφασης που καταχωρίζεται ως ΜΠρΑθ 3658/2026 περιγράφει δυσμενή κρίση για υπερχρεωμένους, συνδέοντας το ύψος του δανεισμού με την αποδεδειγμένη εισοδηματική δυνατότητα. Ο ίδιος αριθμός αποδίδεται από άλλη δημοσίευση σε ακύρωση κατάσχεσης λόγω διαπραγματεύσεων. Η αντίφαση δεν επιτρέπει ασφαλή ταυτοποίηση της δεύτερης υπόθεσης και αποκλείει τη χρήση της ως βέβαιου δικαστικού προηγουμένου. Υπέρβαση — ΑΠ 1348/2026 · Qualex — Καταχώριση ΜΠρΑθ 3658/2026 · Legalnews24 — Διαφορετική παρουσίαση του ίδιου αριθμού. Κίνημα Υπέρβαση
Για τα φορολογικά χρέη, η ΜΔΠρΚορ 199/2026, της 30ής Ιουνίου, αποκτά πρακτική σημασία μέσα από τις νέες δημοσιεύσεις της εβδομάδας. Ακυρώθηκε κατάσχεση κατοικίας αξίας περίπου 80.000 ευρώ για οφειλή 30.702,50 ευρώ, επειδή η διοίκηση δεν είχε εξετάσει επαρκώς άλλα διαθέσιμα περιουσιακά στοιχεία. Το δικαστήριο έλεγξε την αναλογικότητα της επιλογής του μέτρου. Δεν διέγραψε τη φορολογική οφειλή και δεν αναγνώρισε καθολική ασυλία της πρώτης κατοικίας απέναντι στο Δημόσιο. ΔΣΑ — ΜΔΠρΚορ 199/2026 · Lawspot — Έλεγχος αναλογικότητας. Lawspot
Στα έξοδα εκτέλεσης, η Ολομέλεια του Αρείου Πάγου 9/2026 απορρίπτει την αυτόματη εξίσωση της αμοιβής σύνταξης επιταγής προς εκτέλεση με την επιδικασμένη δικαστική δαπάνη. Η υπόθεση αφορούσε χρέωση 15.867,42 ευρώ. Ο δικαστικός έλεγχος πρέπει να συνεκτιμά το νόμιμο πλαίσιο, την εργασία, τον χρόνο και την πολυπλοκότητα. Η αναίρεση και παραπομπή δεν ακυρώνουν αυτομάτως κάθε αντίστοιχη χρέωση άλλης υπόθεσης, αλλά καθιστούν σαφές ότι τα έξοδα δεν είναι ανεξέλεγκτο πρόσθετο βάρος. Lawspot — ΟλΑΠ 9/2026. Lawspot
Στην ηλεκτρική ενέργεια, η παρουσίαση της ΜΠρΑθ 5095/2026 αφορά αναστολή εκτέλεσης διαταγής πληρωμής σε βάρος μικρής επιχείρησης εστίασης. Για απαίτηση άνω των 32.000 ευρώ, το δικαστήριο φέρεται να πιθανολόγησε προβλήματα διαφάνειας της ρήτρας αναπροσαρμογής, της μεθόδου υπολογισμού και της ενημέρωσης του πελάτη. Το αποτέλεσμα προσφέρει προσωρινή προστασία μέχρι να κριθεί η ανακοπή. Δεν σημαίνει ότι κάθε κυμαινόμενη χρέωση είναι άκυρη ή ότι το σύνολο της κατανάλωσης έχει διαγραφεί. Dikastiko — Ρήτρα αναπροσαρμογής και αναστολή. dikastiko.gr
Δύο ακόμη νέες νομικές καταγραφές αφορούν την κατάταξη πιστωτών. Η ΜΕφΠειρ 380/2026, της 26ης Μαΐου, δεν δέχθηκε ότι το ανεξόφλητο τμήμα προνομιούχου απαίτησης μπορεί να μεταφερθεί αυτομάτως στο ποσοστό του πλειστηριάσματος που προορίζεται για ανέγγυους πιστωτές. Στο ΕΔΔΑ, η προσφυγή 80568/17 της Eurobank κατά Ελλάδας κρίθηκε απαράδεκτη σε διαφορά σχετική με προνόμιο της Αγροτικής Τράπεζας και την προτεραιότητα ασφαλειών. Και οι δύο υποθέσεις αφορούν ανταγωνισμό πιστωτών επί του προϊόντος εκτέλεσης· δεν συνιστούν διαγραφή της οφειλής του δανειολήπτη. Εφετείο Πειραιώς — Απόφαση 380/2026 · Qualex — Eurobank κατά Ελλάδας. ΕΦΕΤΕΙΟ ΠΕΙΡΑΙΩΣ
Για όσους έχουν παλαιές ανακοπές, υπάρχει άμεση δικονομική προθεσμία: η ΚΥΑ 6698/13.11.2026 παρατείνει έως τις 30 Νοεμβρίου 2026 τον επαναπροσδιορισμό των υποθέσεων των συγκεκριμένων κατηγοριών με δικάσιμο από 17/9/2027 έως 31/12/2029 και από 1/1/2030 έως 31/12/2032. Η παράταση αντικαθιστά την προηγούμενη ημερομηνία της 15ης Νοεμβρίου για αυτές τις ομάδες. Δεν καλύπτει αδιακρίτως κάθε ανακοπή και δεν αποτελεί γενική αναστολή εκτέλεσης. Δικηγορικός Σύλλογος Χαλκίδας — Η παράταση. Δικηγορικός Σύλλογος Χαλκίδας
Στις οφειλές προς εφορία και ασφαλιστικά ταμεία, οι νέοι οδηγοί για τις 120 δόσεις δεν συνοδεύονται ακόμη από επαληθευμένη επίσημη ενεργοποίηση της εφαρμογής. Η ρύθμιση καλύπτει τις προβλεπόμενες παλαιές οφειλές έως το τέλος του 2024, με ειδικούς όρους ως προς το αν ήταν ρυθμισμένες, ενώ προβλέπεται δυνατότητα μεταφοράς ενεργών ρυθμίσεων 72 δόσεων. Η προθεσμία αιτήσεων φτάνει έως 30 Ιουνίου 2027 και η ελάχιστη δόση είναι 30 ευρώ. Οι οφειλές του 2025 και του 2026 δεν εξαφανίζονται επειδή υπάρχει δυνατότητα μακρύτερης αποπληρωμής των παλαιότερων. Sofokleousin — Ποια χρέη καλύπτονται · AFS — Προϋποθέσεις της ρύθμισης. Sofokleousin.gr
Στο φορολογικό σκέλος, η υπαγωγή ολοκληρώνεται με την πρώτη πληρωμή μέσα σε τρεις εργάσιμες ημέρες από την αίτηση. Η απώλεια συνδέεται, μεταξύ άλλων, με δύο συνεχόμενες απλήρωτες δόσεις, με την παράλειψη τακτοποίησης άλλων ήδη ληξιπρόθεσμων οφειλών μέσα σε έναν μήνα και με νέες οφειλές που δεν εξοφλούνται ή ρυθμίζονται μέσα στο προβλεπόμενο τρίμηνο. Το υπόλοιπο καθίσταται άμεσα απαιτητό. Ακόμη και όταν η ρύθμιση τηρείται, παραμένουν προβλεπόμενα δικαιώματα του Δημοσίου για διασφάλιση και συμψηφισμό. Συνεπώς, η βιωσιμότητα δεν κρίνεται μόνο από το μικρότερο ποσό της παλιάς δόσης, αλλά από τη δυνατότητα ταυτόχρονης πληρωμής των τρεχουσών υποχρεώσεων. Ν. 5354/2026 — Όροι υπαγωγής και απώλειας. karagilanis.gr
Στην κοινωνική ασφάλιση, το ΣτΕ καλείται να απαντήσει σε ερωτήματα για την αναζήτηση παροχών που καταβλήθηκαν αχρεωστήτως σε καλόπιστους ασφαλισμένους. Η παραπομπή 492/2025 του Διοικητικού Εφετείου Χανίων θέτει ζητήματα εύλογου χρόνου, τόκων και σοβαρής οικονομικής επιβάρυνσης, με συζήτηση στις 25 Ιανουαρίου 2027. Δεν έχει εκδοθεί ακόμη απόφαση που να απαλλάσσει συνολικά τους ασφαλισμένους από επιστροφές. Στην ίδια κοινωνική διάσταση εντάσσεται η καταγγελία οικογένειας φοιτήτριας ότι οφειλή ενός λεπτού συνδέθηκε με απόρριψη υποτροφίας 1.000 ευρώ. Η εκκρεμής ένσταση και ο διοικητικός φάκελος είναι εκείνα που θα δείξουν αν πρόκειται για εσφαλμένη εφαρμογή, πρόβλημα διασταύρωσης ή διαφορετική αιτία απόρριψης. Lawspot — Τα ερωτήματα προς το ΣτΕ · Υπέρβαση — Η καταγγελία για την υποτροφία. Lawspot
Στη Ρόδο, η συζήτηση για τις δημοτικές οφειλές αποκτά και διάσταση ίσης μεταχείρισης. Η «Δημοκρατική» εξετάζει τη διαχείριση οφειλής 145.542,88 ευρώ, τις διαδοχικές ρυθμίσεις και τον χρόνο ενημέρωσης της Αποκεντρωμένης Διοίκησης. Ο εμπλεκόμενος αιρετός Σωτήρης Βαγιανός αντιτείνει ότι αμφισβητεί βεβαιώσεις, έχει καταβάλει δόσεις και διεκδικεί δικαστικά τη διόρθωση των χρεώσεων. Η υπόθεση απαιτεί έλεγχο των διοικητικών πράξεων και των πληρωμών· οι καταγγελίες δεν υποκαθιστούν τελική κρίση για τη νομιμότητα ή τις συνέπειες στην ιδιότητα του αιρετού. Δημοκρατική — Δημοτικές οφειλές και αντίθετες θέσεις. Δημοκρατική της Ρόδου
Για τις επιχειρήσεις, δημοσίευμα της Υπέρβασης περιγράφει σχεδιαζόμενη επέκταση ευθύνης σε διαδόχους εταιρειών που συνεχίζουν ουσιαστικά την ίδια δραστηριότητα αφήνοντας πίσω φορολογικά χρέη. Η κοινή έδρα, το προσωπικό, οι προμηθευτές και η επιχειρηματική συνέχεια αναφέρονται ως πιθανά κριτήρια. Πρόκειται ακόμη για σχεδιασμό. Στο διαφορετικό ζήτημα της παραγραφής, οι οδηγοί για υποθέσεις του 2020 αφορούν προθεσμίες καταλογισμού και τις εξαιρέσεις τους· δεν αποτελούν ανακοίνωση διαγραφής όλων των παλαιών βεβαιωμένων χρεών. Υπέρβαση — Σχέδια για ευθύνη διαδόχων επιχειρήσεων · Pronews — Παραγραφή φορολογικών υποθέσεων. Κίνημα Υπέρβαση
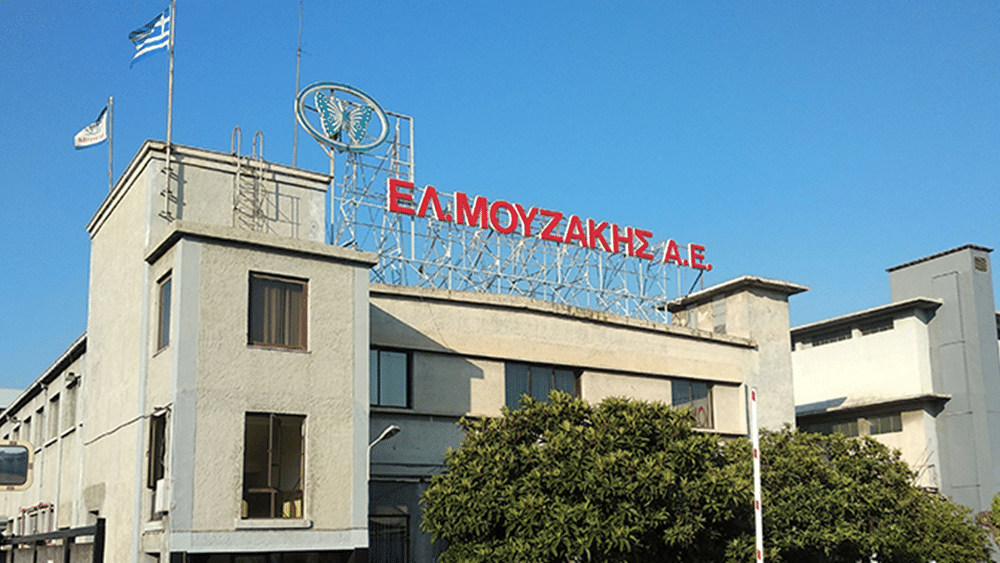
Στους πλειστηριασμούς, η υπόθεση Μουζάκη–Cepal δείχνει γιατί η εκποίηση ενός ακινήτου δεν σημαίνει πάντοτε άμεση μείωση του λογιστικού υπολοίπου του εγγυητή. Σύμφωνα με την εταιρική ανακοίνωση, 1.570.420,43 ευρώ από πλειστηριασμούς ακινήτων της Ήλιος έχουν καταταχθεί υπέρ της Gaia, αλλά παραμένουν στους συμβολαιογράφους λόγω εκκρεμών ανακοπών ΑΑΔΕ και e-ΕΦΚΑ. Η Μουζάκης επικαλείται συμφωνία κατά την οποία η πίστωση στη δική της υποχρέωση ως εγγυήτριας εξαρτάται από την οριστικοποίηση της είσπραξης. Οι αντιδικίες για την κατάταξη και την απόδειξη της διαδοχής στην απαίτηση δεν ισοδυναμούν με ήδη εκδοθείσα απόφαση ακυρότητας της μεταβίβασης. Capital — Η ανακοίνωση της Μουζάκης. capital.gr
Στην Κοζάνη, τα σωματεία συνταξιούχων ΙΚΑ και οικοδόμων ζητούν να σταματήσει ο πλειστηριασμός κατοικίας 86χρονης, η οποία είχε εξασφαλίσει επαγγελματικό δάνειο του γιου της. Καταγγέλλουν ότι το αρχικό δάνειο των 30.000 ευρώ έχει οδηγήσει σε απαίτηση 113.000 ευρώ με εφάπαξ καταβολή. Οι αριθμοί και οι όροι αποδίδονται στην ανακοίνωσή τους, καθώς δεν υπάρχει δημόσια πλήρης εκκαθάριση της απαίτησης ή απάντηση της διαχειρίστριας. Η πρακτική διεκδίκηση είναι συγκεκριμένη: ρύθμιση που να μπορεί να εξυπηρετηθεί από το πραγματικό εισόδημα, αντί απαίτησης που καταλήγει σε απώλεια της στέγης. Kozan.gr — Ανακοίνωση των σωματείων. kozan.gr
Στη Νέα Ιωνία, η δημοσίευση για τη Φλώρος αφορά διαφορετική διαδικασία: πτωχευτική εκποίηση από σύνδικο. Δύο όμορα ακίνητα, συνολικής επιφάνειας 99 τ.μ., προγραμματίζεται να εκποιηθούν στις 16 Δεκεμβρίου, με κοινή τιμή πρώτης προσφοράς 129.050 ευρώ. Η διάκριση έχει σημασία, επειδή η πτωχευτική ρευστοποίηση εντάσσεται στη συλλογική ικανοποίηση των πιστωτών και δεν είναι απλώς μία ακόμη ατομική επίσπευση servicer. Υπέρβαση — Η πτωχευτική εκποίηση. Κίνημα Υπέρβαση
Για τους ευάλωτους που κινδυνεύουν να χάσουν την κατοικία τους, ο φορέας απόκτησης και επαναμίσθωσης εξακολουθεί να βρίσκεται σε στάδιο προετοιμασίας. Οι δηλώσεις που δημοσιεύθηκαν στις 18 Νοεμβρίου τοποθετούν την πιθανή λειτουργία στο πρώτο τρίμηνο του 2027, μετά την ολοκλήρωση συμφωνιών, ελέγχων και κύρωσης. Το σχήμα προβλέπει παραμονή στην κατοικία ως μισθωτή για δωδεκαετία, αφού η κυριότητα περάσει στον φορέα. Η δυνατότητα επαναγοράς δεν είναι δωρεάν ή αυτόματη αποκατάσταση της ιδιοκτησίας. Επομένως, η ανακοίνωση ενός μελλοντικού μηχανισμού δεν μπορεί να αντιμετωπίζεται ως ήδη διαθέσιμη λύση για κάθε επικείμενο πλειστηριασμό. Enikonomia — Τα στάδια και το χρονοδιάγραμμα του φορέα. enikonomia.gr
Στον εξωδικαστικό μηχανισμό, οι οδηγοί της εβδομάδας εξειδικεύουν προγενέστερες αλλαγές. Η εγκύκλιος Ε.2073 της 10ης Νοεμβρίου συγκεντρώνει τις οδηγίες για το Δημόσιο, μεταξύ άλλων για τη διεύρυνση πρόσβασης σε οφειλές άνω των 5.000 ευρώ και την αντιμετώπιση των καλυπτόμενων δημοτικών οφειλών. Η ειδική διαδικασία κύριας κατοικίας μπορεί να συνδέει χαμηλότερη επιβάρυνση με εκούσια ρευστοποίηση άλλης ακίνητης περιουσίας. Αυτό είναι ουσιαστικό περιουσιακό αντάλλαγμα, όχι άνευ όρων προστασία. Η υποβολή αίτησης, η παραγωγή πρότασης και η υπογραφή σύμβασης είναι διαφορετικά στάδια με διαφορετικές συνέπειες. ΑΑΔΕ — Ε.2073/2026 · iefimerida — Οι αλλαγές στον εξωδικαστικό. aade.gr
Η διατήρηση επιτοκίου 3% για όλη τη διάρκεια αφορά τις καλυπτόμενες ρυθμίσεις ευάλωτων και επιλέξιμων οφειλετών προς χρηματοδοτικούς φορείς, με το προβλεπόμενο χρονικό σημείο εφαρμογής από 1 Δεκεμβρίου. Δεν αποτελεί γενικό επιτόκιο για κάθε τραπεζικό χρέος ούτε το επιτόκιο των νέων 120 δόσεων προς το Δημόσιο. Η σαφής διάκριση αποτρέπει μια επικίνδυνη προσδοκία: να θεωρήσει ο οφειλέτης ότι η απλή ένταξη σε οποιαδήποτε διαδικασία εξασφαλίζει τους ίδιους οικονομικούς όρους. ΥΠΕΘΟΟ — Παρεμβάσεις για τους δανειολήπτες · Υπέρβαση — Ποιοι καλύπτονται από το 3%. Υπουργείο Εθνικής Οικονομίας και Οικονομικών
Στις διμερείς ρυθμίσεις, ο νέος οδηγός του δικηγόρου Λουκά-Μιχαήλ Διακολουκά ξεχωρίζει τη μελλοντική διαδικασία από τις ήδη ενεργές υποχρεώσεις ενημέρωσης. Το νέο σύστημα τίθεται σε εφαρμογή τρεις μήνες μετά τις 9 Νοεμβρίου. Προβλέπει απάντηση του πιστωτή σε τρεις μήνες από τον πλήρη φάκελο, έναν μήνα για την αντίδραση του οφειλέτη και συνολικό χρονικό όριο έξι μηνών. Υπάρχουν εξαιρέσεις, μεταξύ άλλων για ορισμένες επιχειρηματικές και κοινοπρακτικές οφειλές. Οι διαδικαστικές εγγυήσεις μπορούν να περιορίσουν την αδικαιολόγητη καθυστέρηση, αλλά δεν ισοδυναμούν με υποχρεωτική αποδοχή κάθε αντιπρότασης ή εγγυημένη διαγραφή κεφαλαίου. Διακολουκάς — Οδηγός διμερούς ρύθμισης. diakoloukas.com
Στην επιχειρηματική χρηματοδότηση, η Εθνική Τράπεζα ανακοίνωσε στις 13 Νοεμβρίου διεύρυνση χρηματοδοτικών δυνατοτήτων με εγγύηση του Ευρωπαϊκού Ταμείου Επενδύσεων, σε προγράμματα ανταγωνιστικότητας, βιωσιμότητας και καινοτομίας. Η εγγύηση μπορεί να περιορίσει το κόστος ή τις απαιτούμενες εξασφαλίσεις, αλλά δεν μετατρέπει το δάνειο σε επιχορήγηση και δεν καταργεί την πιστοδοτική αξιολόγηση. Στην πλευρά των υφιστάμενων χρεών, το δημοσίευμα για τον Διόνυσο Ζόναρς περιγράφει διαπραγμάτευση με την Intrum για περαιτέρω διευθέτηση απαίτησης της Sunrise II NPL. Το συζητούμενο «κούρεμα» δεν πρέπει να καταγράφεται ως ήδη οριστικοποιημένη συμφωνία. Εθνική Τράπεζα — Συνεργασία με το ΕΤαΕ · Υπέρβαση — Διόνυσος Ζόναρς και ρύθμιση χρέους. Εθνική Τράπεζα
Στη στεγαστική χρηματοδότηση, οι αναρτήσεις της εβδομάδας για το «Σπίτι μου 3» στηρίζονται στην εξαγγελία της 11ης Νοεμβρίου για πρόγραμμα τον Δεκέμβριο, με διευρυμένα κριτήρια και ακίνητα έως 300.000 ευρώ. Η εξαγγελία δεν αποτελεί ακόμη ανοικτή πρόσκληση με πλήρεις, τελικούς όρους δανειοδότησης και επιδότησης. Αντίθετα, συγκεκριμένο αποτέλεσμα καταγράφεται στην ανακοίνωση του Συνηγόρου του Καταναλωτή της 10ης Νοεμβρίου, που αναδημοσιεύθηκε στις 14: ασφαλιστική εταιρεία αποδέχθηκε την καταβολή ασφαλίσματος στην τράπεζα για αποπληρωμή δανείου μετά τον θάνατο ασφαλισμένου. Η υπόθεση αφορά διαμεσολάβηση και εφαρμογή της ασφαλιστικής σύμβασης, όχι γενικό κανόνα αυτόματης εξόφλησης κάθε κληρονομούμενου δανείου. Υπουργείο Κοινωνικής Συνοχής και Οικογένειας — Η στεγαστική εξαγγελία · Συνήγορος του Καταναλωτή — Καταβολή ασφαλίσματος. Υπουργείο Κοινωνικής Συνοχής και Οικογένειας
Τέλος, ο νέος οδηγός για τα κληρονομικά χρέη επαναφέρει μια ήδη θεσπισμένη διάκριση: στο πλαίσιο του ν. 5303/2026, η προστασία της ατομικής περιουσίας του κληρονόμου δεν σημαίνει προστασία κάθε στοιχείου της ίδιας της κληρονομιάς από τους πιστωτές. Οι βασικές ρυθμίσεις εφαρμόζονται στις κληρονομικές σχέσεις προσώπων που πεθαίνουν από 16 Σεπτεμβρίου 2026 και μετά, με ειδικές μεταβατικές διατάξεις. Η ημερομηνία θανάτου, το είδος της απαίτησης και η εφαρμοστέα διαδικασία παραμένουν κρίσιμα· η δημοσίευση ενός νέου οδηγού τον Νοέμβριο δεν αλλάζει αναδρομικά κάθε παλαιά κληρονομική οφειλή. Pronews — Κληρονομιά και ευθύνη για χρέη · ΑΑΔΕ — Κοινοποίηση του ν. 5303/2026.
ΕΧΕΙΣ ΠΟΤΕ ΣΚΕΦΤΕΙ ΟΤΙ ΟΙ SERVICERS ΜΠΟΡΕΙ ΝΑ ΜΗ ΝΟΜΙΜΟΠΟΙΟΥΝΤΑΙ ΝΑ ΣΕ ΒΑΣΑΝΙΖΟΥΝ ΜΕ ΔΙΑΤΑΓΕΣ ΠΛΗΡΩΜΗΣ, ΚΑΤΑΣΧΕΣΕΙΣ ΚΑΙ ΠΛΕΙΣΤΗΡΙΑΣΜΟΥΣ;;;
Ταφόπλακα για SPVs+SERVICERS+FUNDS o Νομικός Έλεγχος των τιτλοποιήσεων και των πωλήσεων των δανείων μας στο Ενεχυροφυλακείο:
⦁ ΑΚΥΡΕΣ ΟΙ 9 ΣΤΙΣ 1Ο ΠΩΛΗΣΕΙΣ
⦁ ΧΩΡΙΣ ΝΟΜΙΜΟΠΟΙΗΣΗ ΟΙ SERVICERS
⦁ ΣΤΟΝ ΑΕΡΑ ΔΙΑΤΑΓΕΣ ΠΛΗΡΩΜΗΣ, ΚΑΤΑΣΧΕΣΕΙΣ ΚΑΙ ΠΛΕΙΣΤΗΡΙΑΣΜΟΙ
⦁ ΕΥΚΑΙΡΙΑ ΔΙΚΑΣΤΙΚΗΣ ΔΙΚΑΙΩΣΗΣ ΚΑΙ ΕΥΝΟΪΚΟΤΕΡΗΣ ΔΙΑΠΡΑΓΜΑΤΕΥΣΗΣ ΚΑΙ ΡΥΘΜΙΣΗΣ ΓΙΑ ΔΑΝΕΙΟΛΗΠΤΕΣ+ΕΓΓΥΗΤΕΣ
ΕΞΕΙΔΙΚΕΥΜΕΝΟΙ ΔΙΚΗΓΟΡΟΙ ΣΥΜΒΕΒΛΗΜΕΝΟΙ ΜΕ ΤΗΝ ΥΠΕΡΒΑΣΗ ΞΕΨΑΧΝΙΖΟΥΝ ΚΑΘΗΜΕΡΙΝΑ ΟΛΕΣ ΤΙΣ ΤΙΤΛΟΠΟΙΗΣΕΙΣ ΚΑΙ ΤΙΣ ΠΩΛΗΣΕΙΣ ΔΑΝΕΙΩΝ ΣΤΑ ΑΡΜΟΔΙΑ ΕΝΕΧΥΡΟΦΥΛΑΚΕΙΑ ΚΑΙ ΣΥΝΤΑΣΣΟΥΝ ΛΕΠΤΟΜΕΡΕΙΣ ΕΚΘΕΣΕΙΣ ΕΛΕΓΧΟΥ ΓΙΑ ΔΙΚΑΣΤΙΚΗ ΚΑΙ ΕΞΩΔΙΚΑΣΤΙΚΗ ΧΡΗΣΗ!!!
⦁Νομικός έλεγχος ταυτοποίησης Δανειολήπτη και δανείου στα πακέτα των τιτλοποιήσεων και στις πωλήσεις, στην πρωτογενή και την δευτερογενή αγορά.
⦁Νομικός έλεγχος των υποχρεωτικών από το νόμο καταχωρήσεων και δημοσιεύσεων στο Ενεχυροφευλακείο.
⦁Νομικός έλεγχος όλων των ουσιωδών στοιχείων και των όρων των συμβάσεων εκχώρησης, πώλησης και μεταβίβασης.
⦁Νομικός έλεγχος καταχώρησης και δημοσίευσης του τιμήματος της πώλησης ή του τρόπου υπολογισμού του.
⦁Νομικός έλεγχος της δομής της τιτλοποίησης, του τύπου και της διάρθρωσης των ομολογιών, των ταμειακών ροών, της λογιστικής αποαναγνώρισης, της αποξένωσης, της ουσιαστικής μεταβίβασης του πιστωτικού κινδύνου και της ορθής εφαρμογής των Ν 3156/2ΟΟ3, Ν 4354/2Ο15, Ν 4649/2Ο19, Ν 5072/2023 και των Κανονισμών ΕΕ 2Ο17/2402 & 2Ο21/557 για την τιτλοποίηση.
⦁Νομικός έλεγχος στοιχείων καταπιστευτικότητας και εικονικότητας στις τιτλοποιήσεις και τις πωλήσεις των απαιτήσεων από τα δάνειά μας.
ΚΛΙΚ ΕΔΩ ΓΙΑ ΑΝΑΛΥΤΙΚΗ ΕΝΗΜΕΡΩΣΗ
Με το Νόμο 5221/2Ο25, την ΚΥΑ 42483/22.7.2Ο26 και τις αποφάσεις του Συμβουλίου της Επικρατείας ΣτΕ 226Ο-2261/2Ο25, άλλαξαν τα πάντα όλα στην Προληπτική και την Δικαστική Άμυνα των Δανειοληπτών.
Έτσι, λοιπόν, καλούμαστε να αναβαθμίσουμε και να επικαιροποιήσουμε άμεσα την προληπτική και δικαστική άμυνα και την προστασία μας απέναντι σε Servicers και Funds και να επαναπροσδιορίσουμε τις εκκρεμείς δίκες των ανακοπών μας στη νέα Ηλεκτρονική Πλατφόρμα.
Για τα Μέλη της ΥΠΕΡΒΑΣΗΣ τα πράγματα είναι απλά και εύκολα, αφού όλη η διαδικασία της επικαιροποίησης των φακέλων μας, της αναβάθμισης της προληπτικής και δικαστικής μας άμυνας και του επαναπροσδιορισμού των εκδικάσεων των ανακοπών μας, γίνεται κυριολεκτικά στον αυτόματο, με επιμέλεια του Σωματείου μας και με την εξατομικευμένη ενημέρωση των Μελών μας, τηλεφωνικά ή/και δια ζώσης στα γραφεία μας ή/και με ηλεκτρονική αλληλογραφία email+sms.
Επειδή οι προθεσμίες είναι ασφυκτικές, μην χάνετε χρόνο και επικοινωνήστε αμέσως μαζί μας, πριν σας χτυπήσει την πόρτα ο Δικαστικός Επιμελητής.
ΚΛΙΚ ΚΑΙ ΣΤΑ 3 ΛΙΝΚ ΓΙΑ ΑΝΑΛΥΤΙΚΗ ΕΝΗΜΕΡΩΣΗ+ΒΙΝΤΕΟ: