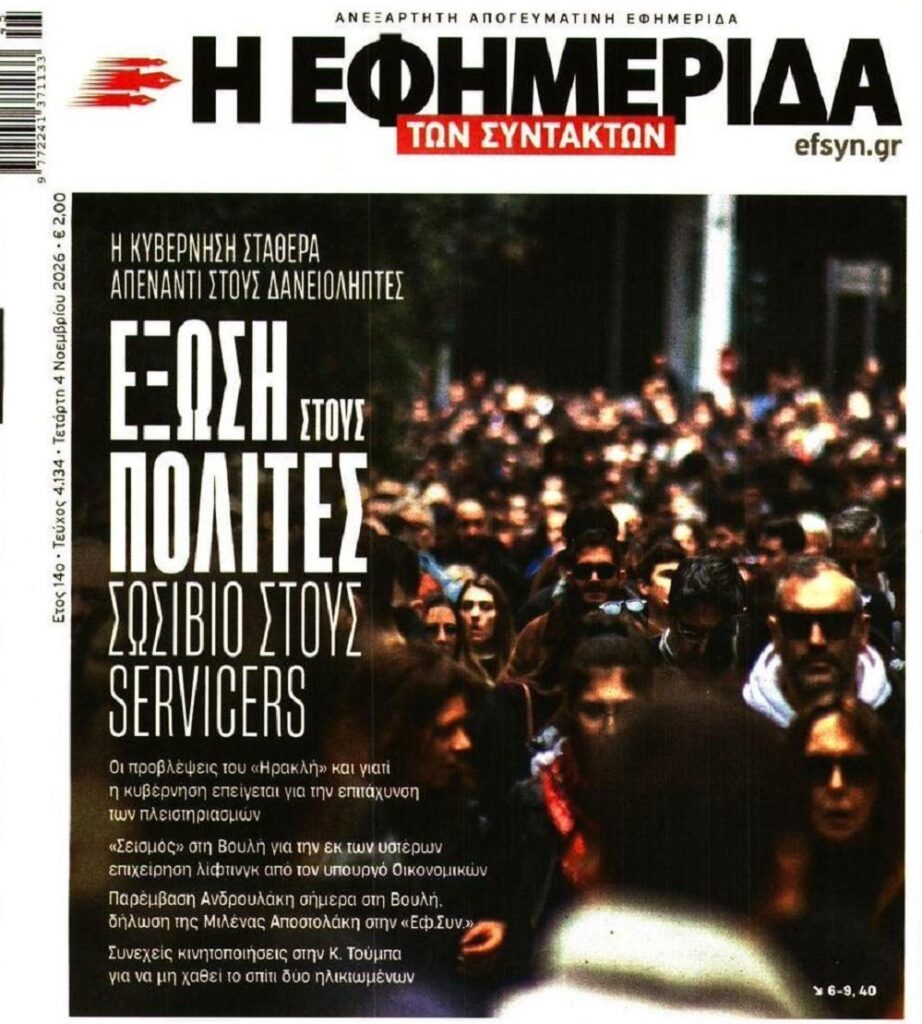
Πιάστηκε η κυβέρνηση με τη “γίδα στην πλάτη” υπέρ των funds και τώρα ξαναπαραμυθιάζουν τους δανειολήπτες!


Πιάστηκε η κυβέρνηση με τη “γίδα στην πλάτη” υπέρ των funds και τώρα ξαναπαραμυθιάζουν τους δανειολήπτες!
Οι κυβερνήσεις έως σήμερα είναι σταθερά υπέρ τραπεζών-funds! Αφήστε την πλάκα!
…………………………….
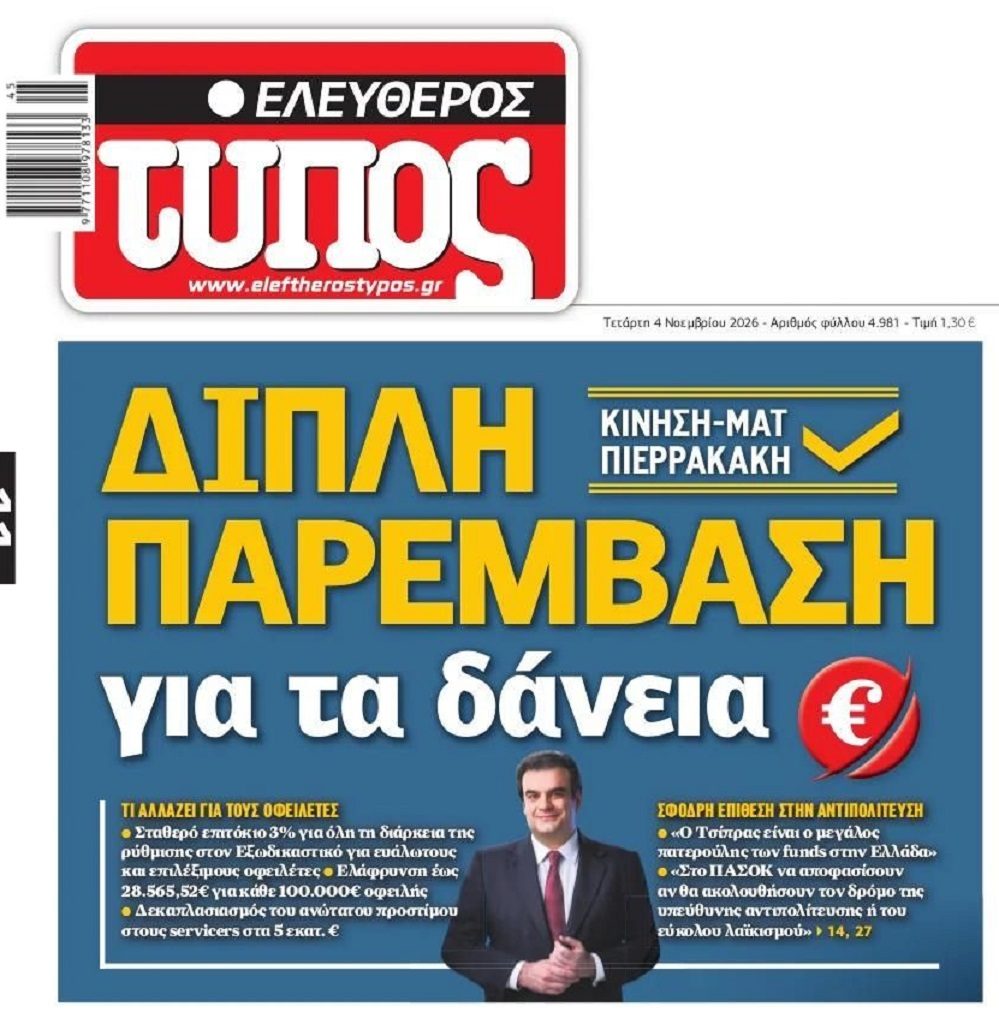
Πιερρακάκης: Σταθερό επιτόκιο 3% για ρυθμίσεις στον εξωδικαστικό μηχανισμό, δεκαπλασιάζονται τα πρόστιμα στους servicers
Νέες παρεμβάσεις που στηρίζουν σημαντικά τους δανειολήπτες και σφίγγουν περαιτέρω το πλαίσιο ελέγχου των servicers ανακοίνωσε στη Βουλή ο Κυριάκος Πιερρακάκης. Ο υπουργός Οικονομικών ενημέρωσε τα μέλη της αρμόδιας κοινοβουλευτικής επιτροπής ότι στο υπό συζήτηση νομοσχέδιο για τη στήριξη των συνεπών δανειοληπτών θα προστεθούν δύο τροπολογίες για καθιέρωση σταθερού επιτοκίου 3% για ευάλωτους και επιλέξιμους οφειλέτες στο πλαίσιο του εξωδικαστικού μηχανισμού και δεκαπλασιασμό των προστίμων στους servicers.
Ο κ. Πιερρακάκης σημείωσε ότι οι παρεμβάσεις οι οποίες ανακοινώνονται δείχνουν ότι η κυβέρνηση δεν στηρίζει τα funds και τους servicers, ενώ άφησε και αιχμές για τον Αλέξη Τσίπρα τον οποίο χαρακτήρισε «πατερούλη των μεγάλων funds». Παράλληλα κάλεσε την αντιπολίτευση να ψηφίσει υπέρ του νομοσχεδίου.
Ο υπουργός ανέφερε ότι το υπό συζήτηση νομοσχέδιο περιλαμβάνει 16 ρυθμίσεις υπέρ των πολιτών, παρουσιάζοντας παράλληλα δύο νέες παρεμβάσεις που αφορούν τους δανειολήπτες.

Όπως τόνισε, οι παρεμβάσεις αυτές αποτυπώνουν την πολιτική βούληση της κυβέρνησης να ελαφρύνει το οικονομικό βάρος των ανθρώπων που προσπαθούν να αποπληρώσουν τα χρέη τους.
Η ανακοίνωση των παρεμβάσεων από τον Κυριάκο Πιερρακάκη:
Η πρώτη παρέμβαση αφορά την καθιέρωση σταθερού επιτοκίου 3% για τους ευάλωτους και επιλέξιμους οφειλέτες που εντάσσονται στον εξωδικαστικό μηχανισμό.
Σύμφωνα με τον κ. Πιερρακάκη, σήμερα το επιτόκιο διαμορφώνεται στο 3% για τα πρώτα τρία χρόνια, ενώ για οφειλές χωρίς εμπράγματες εξασφαλίσεις ανέρχεται στο 4%. Στη συνέχεια γίνεται κυμαινόμενο και μπορεί να φτάσει έως το 5,67%, ανάλογα με το είδος της οφειλής.
Με τη νέα παρέμβαση, το επιτόκιο θα παραμένει σταθερό στο 3% σε όλη τη διάρκεια της ρύθμισης, ανεξάρτητα από το εάν υπάρχει υποθήκη ή όχι και ανεξάρτητα από τον χρηματοδοτικό φορέα.
Η ρύθμιση θα αφορά καταβολές από την 1η Δεκεμβρίου 2026, όπως διευκρίνισε ο υπουργός.
Ο κ. Πιερρακάκης εξήγησε ότι η συγκεκριμένη αλλαγή θα επιτρέπει στους οφειλέτες να γνωρίζουν με ασφάλεια το ύψος της δόσης τους καθ’ όλη τη διάρκεια της συμφωνίας.
Παρουσιάζοντας ένα χαρακτηριστικό παράδειγμα, ανέφερε ότι για οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, το συνολικό όφελος μπορεί να φτάσει τα 20.200 ευρώ για απαίτηση με εξασφάλιση και τα 28.000 ευρώ για απαίτηση χωρίς εξασφάλιση.
Ο υπουργός υπογράμμισε ότι η παρέμβαση δεν αφορά μόνο τους ευάλωτους δανειολήπτες, αλλά καλύπτει και τη μεσαία τάξη, κάνοντας λόγο για πραγματική ελάφρυνση των οφειλετών.
Η δεύτερη παρέμβαση αφορά την αύξηση των προστίμων που μπορεί να επιβάλλει η Τράπεζα της Ελλάδος στις εταιρείες διαχείρισης απαιτήσεων, τους λεγόμενους servicers.
Όπως ανέφερε ο Κυριάκος Πιερρακάκης, το ανώτατο πρόστιμο που μπορεί να επιβληθεί σήμερα ανέρχεται σε 500.000 ευρώ, ενώ με τη νέα ρύθμιση δεκαπλασιάζεται και φτάνει τα 5 εκατομμύρια ευρώ.
Η αύξηση αφορά σοβαρές παραβάσεις των υποχρεώσεων των servicers, μεταξύ των οποίων η πλημμελής διαχείριση παραπόνων και η μη τήρηση υποχρεώσεων που απορρέουν από το εποπτικό πλαίσιο.
Ο υπουργός διευκρίνισε ότι τα συγκεκριμένα πρόστιμα επιβάλλονται από την Τράπεζα της Ελλάδος και είναι διαφορετικά από εκείνα που προβλέπονται ήδη στο υπό συζήτηση νομοσχέδιο.
Σφοδρή επίθεση στην αντιπολίτευση
Να σημειωθεί ότι το υπό συζήτηση νομοσχέδιο θα εισαχθεί για συζήτηση και ψήφιση στην Ολομέλεια της Βουλής αύριο Τετάρτη. Το προηγούμενο διάστημα σύσσωμη αντιπολίτευση υποστήριζε πως οι προωθούμενες ρυθμίσεις δεν προστατεύουν τους δανειολήπτες, αντιθέτως εξυπηρετούν τα συμφέροντα των εταιρειών διαχείρισης δανείων. Τόσο η εισηγητής του ΠΑΣΟΚ Μιλένα Αποστολάκη όσο και ο αγορητής του ΣΥΡΙΖΑ Νίκος Παππάς ισχυρίστηκαν ότι η κυβέρνηση νομοθετεί υπέρ των συμφερόντων των servicers.
Ο κ. Πιερρακάκης απαντώντας είπε αρχικά πως “κάποια πράγματα πρέπει να ξεκαθαριστούν πλήρως Το νομοσχέδιο περιλαμβάνει 16 ρυθμίσεις υπέρ του πολίτη” σημειώνοντας πως στις συγκεκριμένες ρυθμίσεις θα προστεθούν και οι δύο νέες που εξήγγειλε.
“Τις τελευταίες ημέρες βουλευτές της αντιπολίτευσης επιδίδονται σε πρωτοφανές κρεσέντο συνωμοσιολογίας και αναρωτιούνται ποιος μας υπαγόρευσε το άρθρο 23. Επειδή η επιμονή έχει τελειώσει θα μιλήσουμε με γεγονότα. Οι servicers μας υπαγόρευσαν να τους βάζουμε πρόστιμα 5 εκατ ευρώ και 500 χιλ ευρώ ανα δανειολήπτη; Μήπως μας ζήτησαν να τους υποχρεώσουμε να καταθέτουν τα έγγραφα των δανείων; Μήπως μας ζήτησαν να τους βάλουμε προθεσμίες και αυστηρές συνέπειες όταν παραβιάζουν τα δικαιώματα των πολιτών; Δηλαδή ήρθαν και μου είπαν να τους βάλω περισσότερες υποχρεώσεις και μεγαλύτερα πρόστιμα; Αυτή είναι η θεωρία σας. Όταν μια θεωρία συνωμοσίας ακυρώνει όλο το νομοσχέδιο για να σταθεί όρθια τότε το πρόβλημα είναι στην θεωρία και όχι νομοσχέδιο” είπε ο Υπουργός.
Αναφορικά με το άρθρο 23 το οποίο δέχθηκε σφοδρή κριτική από την αντιπολίτευση και από τους δικηγορικούς συλλόγους σημείωσε: “προέβλεπε συναινετική συμφωνία οφειλέτη και διαχειριστών. Δεν έδινε δυνατότητα σε servicers να αλλάζουν μονομερώς τους όρους δανείου.
Αυτή ήταν η λογική της διάταξης και δεν είχε σχέση με τα τερατώδη που λέγατε”. Ο ίδιος εξήγησε ότι προχώρησε στην απόσυρση της ρύθμισης “για να σας αφαιρέσουμε οποία δικαιολογία να μην ψηφίσετε ένα νομοσχέδιο που προστατεύει τους δανειολήπτες και τιμωρεί τους servicers. Να δω τώρα πίσω από τι θα οχυρωθείτε”.
Ο κ. Πιερρακάκης σχολίασε και την κριτική που άσκησε ο πρώην πρωθυπουργός Αλέξης Τσίπρας.
“Ο κ. Τσίπρας είπε χθες ότι “τον Δεκέμβρη του 2015, στις πρώτες δύσκολες μέρες των μνημονίων, ήρθε η τρόικα και επέβαλε ένα θεσμικό πλαίσιο που έδινε τη δυνατότητα να υπάρχουν servicers και funds. Από το 2015 έως και την ημέρα που έφευγα από το Μαξίμου δεν πέρασε ούτε ένα ευρώ στα funds από τις τράπεζες”. Αυτά είπε ο κ. Τσίπρας. Είναι έτσι;
Σύμφωνα με επίσημα στοιχεία ΤτΕ τέλος Μαρτίου 2019 επι τσίπρα οι εταιρείες είχαν αναλάβει δάνεια με συνολική απαίτηση 18 δις ευρώ. Και μικτή αξία 8,5 δις ευρώ Επί Τσίπρα όχι μόνο ψηφίστηκαν τα funds αλλά είχαν μεταβιβαστεί 18 δις ευρώ απαιτήσεις. Αυτό που σήμερα καταγγέλουν έγινε πιο ημερών τους”.
Απευθυνόμενος τέλος προς το ΠΑΣΟΚ ανέφερε: “πρέπει να αποφασίσετε ποιο δρόμο θέλετε να ακολουθήσετε. Είστε κόμμα υπεύθυνων λύσεων ή εύκολου λαϊκισμού; Οι εύκολες υποσχέσεις σας εξασφαλίζουν πρωτοσέλιδα αλλά δεν διασφαλίζουν το σπίτι των δανειοληπτών”.
……………………………
ΜΟΝΟΔΡΟΜΟΣ ΓΙΑ ΤΟΥΣ ΔΑΝΕΙΟΛΗΠΤΕΣ Η ΥΠΕΡΒΑΣΗ
Η οργανωμένη, συλλογική προσφυγή στην Δικαιοσύνη, με την υποστήριξη μιας εξειδικευμένης Επιστημονικής Ομάδας Νομικών, Δικηγόρων, Οικονομολόγων, Λογιστών, Πραγματογνωμόνων, Δικαστικών Επιμελητών, Μαθηματικών, Αναλογιστών, Τραπεζικών Διαμεσολαβητών & Τραπεζικών Στελεχών, είναι σήμερα το μοναδικό όπλο αποτελεσματικής άμυνας των Δανειοληπτών, κόντρα στην αυθαιρεσία του τραπεζικού συστήματος. Και, η ΥΠΕΡΒΑΣΗ, έκανε αυτή την πολυτέλεια των τραπεζών και των λίγων προνομιούχων, πράξη για όλους τους Δανειολήπτες !!!
ΔΙΚΑΣΤΙΚΕΣ ΑΠΟΦΑΣΕΙΣ ΔΙΚΑΙΩΣΗΣ ΤΩΝ ΔΑΝΕΙΟΛΗΠΤΩΝ ΤΗΣ ΥΠΕΡΒΑΣΗΣ :
https://kinima-ypervasi.blogspot.com/p/blog-page_3.html
ΟΜΑΔΙΚΗ ΑΓΩΓΗ 2023 ΚΑΤΑ ΤΩΝ SERVICERS
https://kinima-ypervasi.blogspot.com/p/2023-servicers.html
ΕΞΩΔΙΚΟ ΑΜΦΙΣΒΗΤΗΣΗΣ & ΕΠΑΝΑΚΑΘΟΡΙΣΜΟΥ ΤΡΑΠΕΖΙΚΩΝ ΟΦΕΙΛΩΝ
https://kinima-ypervasi.blogspot.com/2015/11/blog-post_28.html
ΛΟΓΙΣΤΙΚΗ ΠΡΑΓΜΑΤΟΓΝΩΜΟΣΥΝΗ
https://kinima-ypervasi.blogspot.com/p/blog-page_93.html
ΕΠΙΚΑΙΡΟΠΟΙΗΣΗ ΠΤΩΧΕΥΤΙΚΟΥ ΝΟΜΟΥ
https://kinima-ypervasi.blogspot.com/p/blog-page_41.html
STOP SERVICERS & FUNDS
https://kinima-ypervasi.blogspot.com/p/nea-stop-funds-funds.html
YΠΕΡΒΑΣΗ 3ΣΕ1
https://kinima-ypervasi.blogspot.com/p/31-240.html
Δεν υπάρχει άλλος δρόμος !!!
Ειδικά, τώρα, με το νέο Κώδικα Πολιτικής Δικονομίας (ΚΠολΔ) και τον Πτωχευτικό Νόμο, που δεν συγχωρούν λάθη, ελαφρότητες και καθυστερήσεις και που δεν σας επιτρέπουν την πολυτέλεια να ελπίζετε σε θαύματα…..
ΛΙΓΑ ΛΟΓΙΑ ΓΙΑ ΤΗΝ ΥΠΕΡΒΑΣΗ
https://kinima-ypervasi.blogspot.com/p/120.html