Δεν μας τα λέτε καλά, κύριε Διοικητά…


Δεν μας τα λέτε καλά, κύριε Διοικητά…
Δώσε εδώ και τώρα στην δημοσιότητα το Μετοχολόγιο της Τράπεζας της Ελλάδος Γιάννη Στουρνάρα
Του Κυριάκου Τόμπρα
Οικονομολόγου, Διδάκτορα Οικονομικού Πανεπιστημίου Salerno,
Προέδρου Υπέρβασης

Στην πρόσφατη συνέντευξή του στην Αλεξία Κουλούρη, στο Κανάλι της Βουλής, ο Γιάννης Στουρνάρας, μεταξύ άλλων, διατύπωσε τέσσερις συγκεκριμένες, προκλητικές θέσεις, που κατά την άποψη του γράφοντος χρήζουν ουσιαστικής κριτικής. Ο κύριος Διοικητής, λοιπόν, αναφέρθηκε στα φλέγοντα ζητήματα της δημιουργίας του χρήματος και της ανάγκης προστασίας του από την ιδιωτικοποίηση, για την διαπραγμάτευση των μετοχών της ΤτΕ στο Χρηματιστήριο Αθηνών και για την αδιαφάνεια ως προς την δημοσιότητα του Μετοχολογίου της κεντρικής μας τράπεζας, η οποία, ως γνωστό, είναι ιδιωτική ανώνυμη εταιρεία, με τον καταστατικό, μάλιστα, περιορισμό, η πλειοψηφία των μετοχών της να απαγορεύεται να ανήκει ή ακόμη και να ελέγχεται, άμεσα ή έμμεσα, από το ελληνικό δημόσιο.
Η πρώτη, σαθρή και νομισματικά ανυπόστατη θέση του κυρίου Διοικητή ήταν ότι οι κεντρικές τράπεζες είναι οι τράπεζες που εκδίδουν το χρήμα.
Ο συγκεκριμένος αυτός ισχυρισμός, με τον τρόπο που διατυπώθηκε, είναι σαθρός και προδήλως παραπλανητικός, επειδή δημιουργεί στο κοινό την ψευδαίσθηση ότι το σύνολο του χρήματος που κυκλοφορεί στις οικονομίες του δυτικού κόσμου και, έτσι, και το αντίστοιχο της ελληνικής οικονομίας, εκδίδεται δήθεν από τις κεντρικές τράπεζες, ενώ η αλήθεια είναι, ότι, στις σύγχρονες οικονομίες, η δημιουργία και η έκδοση του χρήματος από τις κεντρικές τράπεζες αφορά ένα πολύ μικρό, μονοψήφιο ποσοστό του συνόλου του χρήματος σε κυκλοφορία και, ειδικότερα, αφορά, περιοριστικά, μόνο το κυρίως χρήμα των τραπεζογραμματίων και των ηλεκτρονικών αποθεματικών των κεντρικών τραπεζών. Και, ότι, στον αντίποδα, τα κέρματα κόβονται από τα ίδια τα κράτη, με το σχετικό κόστος, μάλιστα, να επιβαρύνει τους προϋπολογισμούς τους και όχι από τις κεντρικές τράπεζες, ενώ ο βασικός μηχανισμός της έκδοσης του χρήματος που χρησιμοποιείται στον συντριπτικά μεγαλύτερο όγκο του +90% των συναλλαγών της σύγχρονης οικονομίας, σε ολόκληρο τον δυτικό τουλάχιστον κόσμο, είναι αυτός της δημιουργίας τραπεζικών καταθέσεων μέσα από την διαδικασία της χορήγησης δανείων από τις εμπορικές τράπεζες. Έτσι, όταν μια εμπορική τράπεζα χορηγεί ένα δάνειο, εγγράφει μια απαίτηση (χρέωση) έναντι του δανειολήπτη στο ενεργητικό της και, ταυτόχρονα, μια ισόποση του δανείσματος κατάθεση υπέρ αυτού (πίστωση) στο παθητικό της, με αποτέλεσμα να είναι το ίδιο το δάνειο που δημιουργεί το νέο χρήμα της τραπεζικής κατάθεσης, το οποίο, μάλιστα, είναι ισόποσο με το αντίστοιχο χορηγούμενο δάνεισμα. Άλλωστε, οι εμπορικές τράπεζες δεν δανείζουν ποτέ τα χρήματα των καταθέσεων της πελατείας τους (καταθετών-αποταμιευτών), αφού, κατά την διαδικασία της χορήγησης δανείων, δεν πιστώνουν ποτέ τους λογαριασμούς των ρευστών διαθεσίμων τους, ήτοι δεν δανείζουν ποτέ το πραγματικό χρήμα των ρευστών διαθεσίμων και των λοιπών ισοδύναμων στοιχείων των ενεργητικών τους. Είναι, λοιπόν, τα δάνεια που χορηγούν οι εμπορικές τράπεζες που δημιουργούν πάνω από το 90% του χρήματος στις σύγχρονες οικονομίες και όχι το αντίστροφο που ίσχυε κατά το πολύ μακρύ παρελθόν, με αποτέλεσμα, έτσι, χωρίς την χορήγηση νέων δανείων σε κράτη, εθνικές και υπερεθνικές οντότητες, σε νοικοκυριά και επιχειρήσεις, να μην δημιουργείται νέο χρήμα και οι οικονομίες να αντιμετωπίζουν όχι απλά ένα ζήτημα πιστωτικής ασφυξίας, αλλά ένα ακόμη πιο σύνθετο και καταστροφικό ζήτημα οριζόντιας έλλειψης ρευστότητας και περιορισμού της νομισματικής κυκλοφορίας, αφού, σε περιβάλλον πιστωτικής ασφυξίας, η αποπληρωμή, η απομείωση και η διαγραφή των υφιστάμενων δανείων, που νομισματικά ισοδυναμεί με καταστροφή χρήματος, δεν αντισταθμίζεται με την αντίστοιχη δημιουργία νέου. Αυτό, άλλωστε, ήταν το κυρίως νομισματικό ζήτημα που δημιούργησε η κρίση των μνημονίων στην Ελλάδα, το οποίο, τότε, η Τράπεζα της Ελλάδος αναγκάστηκε να το αντιμετωπίσει με τον κατά τον κοινώς γνωστό μηχανισμό «airplane money».
Κάποια, λοιπόν, στιγμή, κύριε Διοικητά, πρέπει επιτέλους να πείτε στον κόσμο η αλήθεια ως προς την λειτουργία του τραπεζικού συστήματος, τα κλασματικά αποθεματικά (fractional reserves) και το παραστατικό χρήμα (fiat money). Το έκανε το 2014 η Τράπεζα της Αγγλίας. Μετά από 12 χρόνια, μπορεί πλέον να το κάνει και η Τράπεζα της Ελλάδος. Και πρέπει, επιτέλους, να σταματήσετε να τροφοδοτείτε τον αστικό μύθο των θεωριών συνωμοσίας, κατά τις οποίες οι κόκκινοι δανειολήπτες κατηγορούνται αδίκως ότι δήθεν έφαγαν τα λεφτά των καταθετών, αφού η αλήθεια είναι ότι τα λεφτά αυτά τα έφαγαν οι ίδιοι οι τραπεζίτες που εποπτεύετε, οι οποίοι, νομοθετικά, κανονιστικά και καταστατικά, απαγορεύεται να δανείζουν τα χρήματα των τραπεζικών καταθέσεων της πελατείας τους
Όλα αυτά, που όσο τα έλεγα και τα έγραφα πριν αρκετά χρόνια, κάποιοι αγράμματοι καθηγητάδες και δημοσιογράφοι του οικονομικού ρεπορτάζ με αποκαλούσαν τρελό και συνωμοσιολόγο, τα επιβεβαίωσε με τον πανηγυρικότερο τρόπο το 2014 η ίδια η Τράπεζα της Αγγλίας, στην μελέτη «Money creation in the modern economy», στην οποία, μεταξύ άλλων, επεσήμανε τα εξής:
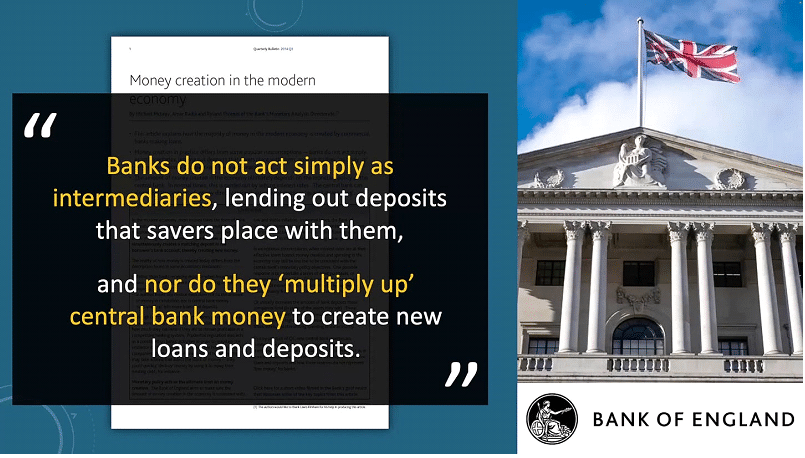
⦁ Ότι, το μεγαλύτερο μέρος του χρήματος στη σύγχρονη οικονομία δημιουργείται από τις εμπορικές τράπεζες «από το πουθενά», δηλαδή από το μηδέν, τη στιγμή της χορήγησης νέων δανείων.
⦁ Ότι, είναι τα δάνεια δημιουργούν καταθέσεις και όχι το αντίστροφο, αφού όταν μια τράπεζα εγκρίνει ένα δάνειο, δεν δανείζει τα χρήματα κάποιου αποταμιευτή, αλλά, αντίθετα, πιστώνει τον λογαριασμό του δανειολήπτη με ένα νέο χρηματικό ποσό που δεν υπάρχει στο ενεργητικό της και, έτσι, εκείνη ακριβώς τη στιγμή, δημιουργείται στην οικονομία νέο χρήμα από το μηδέν.
⦁ Ότι, όταν το δάνειο αποπληρώνεται, το χρήμα αυτό «καταστρέφεται».
⦁ Ότι, το 97% του χρήματος είναι ηλεκτρονικό και μόλις το 3% του χρήματος κυκλοφορεί με τη μορφή φυσικών μετρητών (τραπεζογραμμάτια και κέρματα) που τυπώνουν οι κεντρικές τράπεζες και κόβουν τα κράτη, ενώ το υπόλοιπο 97% υπάρχει ως τραπεζικές καταθέσεις που δημιουργήθηκαν μέσω του δανεισμού.
⦁ Και, ότι, η δημιουργία τραπεζικού χρήματος στις σύγχρονες οικονομίες δεν περιγράφεται σωστά ως ένας δήθεν μηχανικός πολλαπλασιασμός των αποθεματικών και, ότι, έτσι, μια επαρκής δημόσια εξήγηση πρέπει να διακρίνει τη νομισματική βάση από το τραπεζικό χρήμα και να παρουσιάζει καθαρά τον ρόλο των εμπορικών τραπεζών στην δημιουργία του χρήματος, επειδή, χωρίς αυτή τη διάκριση, ο Πολίτης δυσκολεύεται να κατανοήσει γιατί η πίστωση αποτελεί τόσο ισχυρό μηχανισμό οικονομικής εξουσίας και γιατί οι αποφάσεις για το ποιος δανείζεται, για ποιον σκοπό και με ποιους όρους επηρεάζουν την παραγωγή, τις επενδύσεις και την περιουσία του συνόλου της κοινωνίας.
Η δεύτερη, παραπλανητική θέση του κυρίου Διοικητή ήταν αυτή του υποκριτικού ισχυρισμού του, ότι δεν θέλει το χρήμα της Κεντρικής Τράπεζας να ιδιωτικοποιηθεί.
Η φράση αυτή ειπώθηκε στο πλαίσιο της συζήτησης του με την Αλεξία Κουλούρη για το ψηφιακό ευρώ. Πώς, όμως, μπορεί να προστατεύεται αποτελεσματικά ο δημόσιος χαρακτήρας της νομισματικής λειτουργίας και, έτσι, του ίδιου του χρήματος της κεντρικής τράπεζας και, ειδικότερα, των τραπεζογραμματίων που αυτή εκδίδει, όταν αυτή είναι νομοθετικά, κανονιστικά και καταστατικά ανώνυμη εταιρεία ιδιωτικών συμφερόντων και ιδιωτών μετόχων πλειοψηφίας και, μάλιστα, με τις μετοχές της να διαπραγματεύονται στο ελληνικό χρηματιστήριο, με αποτέλεσμα, έτσι, να μπορούν να κυκλοφορούν και να μεταβιβάζονται ελεύθερα και ανεξέλεγκτα σε εγχώριους και αλλοδαπούς ιδιώτες;
Η πρώτη, λοιπόν, ένσταση στην ανωτέρω θέση αφορά ακριβώς αυτή την επιλογή. Η επίκληση του «δημόσιου χρήματος» παραμένει προδήλως παραπλανητική όταν είναι ιδιώτης ο φορέας έκδοσής του. Και ο κύριος Διοικητής οφείλει να εξηγήσει ποια δημόσια ανάγκη υπηρετεί αυτή τη σκοπιμότητα και γιατί αυτή θεωρείται προτιμότερη από τον δημόσιο έλεγχο, όπως άλλωστε συμβαίνει στα σοβαρά κράτη-μέλη της Ευρωζώνης όπου οι κεντρικές τράπεζες είναι είτε ευθέως κρατικές, είτε υπό άμεσο δημόσιο έλεγχο, γεγονός που αποδεικνύει, ότι, η καταστατική πλειοψηφία ιδιωτών στο μετοχικό της κεφάλαιο δεν αποτελεί αναγκαία προϋπόθεση για τη λειτουργία μιας ανεξάρτητης κεντρικής τράπεζας στο Ευρωσύστημα. Έτσι, λοιπόν, η δημόσια νομισματική εξουσία πρέπει να ασκείται από φορέα αποκλειστικά δημοσίου καταστατικού ελέγχου, με λειτουργική ανεξαρτησία και ουσιαστική δημοκρατική λογοδοσία. Ο καταστατικός δημόσιος έλεγχος της κεντρικής τράπεζας αφαιρεί μία συγκεκριμένη πηγή δυνητικής σύγκρουσης συμφερόντων, ενώ είναι αυτονόητο ότι πρέπει να συνοδεύεται από αποτελεσματικούς ελεγκτικούς μηχανισμούς που να αποτρέπουν την όποια κυβερνητική ή εν γένει πολιτική παρέμβαση στην λειτουργία της και την άσκηση της νομισματικής πολιτικής που, άλλωστε, σήμερα, υπαγορεύεται στην Ευρωζώνη από την ΕΚΤ. Υπό την σημερινή, όμως, μορφή της Τράπεζας της Ελλάδος, είναι αδιανόητο και παραπλανητικό ο κύριος Διοικητής να ισχυρίζεται ότι τα τραπεζογραμμάτια του ευρώ που κυκλοφορούν στην Ελλάδα είναι δημόσιο χρήμα, γιατί αυτό ισχύει μόνο σε κράτη-μέλη της Ευρωζώνης όπως η Γερμανία, η Ισπανία, η Γαλλία, κλπ,, όπου οι κεντρικές τράπεζες βρίσκονται υπό αυστηρό δημόσιο έλεγχο και ιδιοκτησιακό καθεστώς, ενώ στην χώρα μας, το χρήμα των τραπεζογραμματίων είναι σαφώς ιδιωτικοποιημένο, με αποτέλεσμα, έτσι, η ίδια η Ευρωζώνη να συνιστά εν τοις πράγμασι ένα νομισματικό σύστημα δυο ταχυτήτων. Της πρώτης ταχύτητας των πραγματικά κυρίαρχων κρατών-μελών, όπου το χρήμα των τραπεζογραμματίων είναι ρητά και κατηγορηματικά δημόσιο και της δεύτερης ταχύτητας του ιδιωτικοποιημένου χρήματος των τραπεζογραμματίων, όπως εν προκειμένω της Ελλάδας, της Ιταλίας και των λοιπών κρατών-μελών της Β’ Εθνικής του Ευρωσυστήματος.
Στη νομισματική ορολογία, το χρήμα της κεντρικής τράπεζας χαρακτηρίζεται καθ’ υπέρβαση ως δημόσιο, λόγω του θεσμικού χαρακτήρα του εκδότη του και του δημοσίου συμφέροντος που υποτίθεται ότι υπηρετεί η λειτουργία του. Στον αντίποδα, το χρήμα των καταθέσεων στις εμπορικές τράπεζες είναι ρητά και κατηγορηματικά ιδιωτικό, καθώς οι τραπεζικές καταθέσεις αποτελούν υποχρεώσεις των εμπορικών τραπεζών προς τους καταθέτες τους που τυγχάνουν δανειστές τους. Έτσι, η ανωτέρω θέση του κυρίου Διοικητή, με τον τρόπο με τον οποίο διατυπώθηκε, διαψεύδεται αυθωρεί και παραχρήμα, αφού, κατά τα ανωτέρω, άνω του 90% του συνολικού χρήματος που κυκλοφορεί στην εθνική μας οικονομία, ήτοι το χρήμα των τραπεζικών καταθέσεων, είναι ιδιωτικοποιημένο εν τη γενέσει του, καθόσον (α) αυτό ανήκει κατά κυριότητα στις εμπορικές τράπεζες που το δημιούργησαν χορηγώντας δάνεια και πάση φύσης πιστώσεις και (β) η πάγια αρεοπαγιτική νομολογία έχει κρίνει την τραπεζική κατάθεση ως ανώμαλη παρακαταθήκη, με αποτέλεσμα η θέση αυτή του κυρίου Διοικητή να καταρρίπτεται κυριολεκτικά «επί τη εμφανίσει» και, μάλιστα, με τη νομολογιακή σφραγίδα του Αρείου Πάγου.
H τρίτη, παράδοξη και αντιφατική θέση του κυρίου Διοικητή αφορά την διαπραγμάτευση των μετοχών της Τράπεζας της Ελλάδος στο Χρηματιστήριο Αθηνών.
Ο κ. Στουρνάρας παρουσίασε την ΤτΕ και την κεντρική τράπεζα του Βελγίου ως τις μοναδικές εισηγμένες κεντρικές τράπεζες στον κόσμο. Κατ’ αρχήν ο ισχυρισμός του αυτός είναι το πρώτον ανακριβής και μη ανταποκρινόμενος στην πραγματικότητα, καθόσον και η Εθνική Τράπεζα της Ελβετίας, η Swiss National Bank, δηλαδή η κεντρική τράπεζα της χώρας, είναι εισηγμένη στο ελβετικό χρηματιστήριο, ενώ θα μπορούσε ακόμη να θεωρηθεί εν μέρει εισηγμένη και η κεντρική τράπεζα της Ιαπωνίας (Bank of Japan), η οποία λειτουργεί υπό ένα πολύ ιδιαίτερο και διαφορετικό καθεστώς από τις αντίστοιχες δικές μας κεντρικές τράπεζες και, έτσι, διαπραγματεύονται στο χρηματιστήριο του Τόκιο οι ειδικοί τίτλοι συμμετοχής της (subscription certificates). Όμως, η ουσία της θέσης αυτής του κυρίου Διοικητή, βρίσκεται στην αιτιολόγηση αυτού του παράδοξου καθεστώτος της ΤτΕ, με την επίκληση των «ιστορικών λόγων» να προσφέρει μεν το απαραίτητο άλλοθι της ύπαρξής του, χωρίς όμως να αποδεικνύει την χρησιμότητά του. Με ποια θεσμική λογική μπορεί να γίνεται αποδεκτό, ότι, ένας φορέας που συμμετέχει στην έκδοση του χρήματος της Ευρωζώνης και που ασκεί κατ’ αποκλειστικότητα την εθνική νομισματική πολιτική, την εποπτεία του εγχώριου χρηματοπιστωτικού συστήματος, τη λειτουργία των πληρωμών, κλπ, διαθέτει μετοχές που αγοράζονται και πωλούνται ανεξέλεγκτα, ως επενδυτικοί τίτλοι στο χρηματιστήριο και που μπορούν, έτσι, μεταξύ άλλων, να χρησιμοποιούνται ακόμη και ως εργαλεία χρηματιστηριακής κερδοσκοπίας; Θα μπορούσε κατ’ αναλογία να γίνει δεκτή η ίδια λογική και για την ΑΑΔΕ, το ΣΔΟΕ, για την Επιθεώρηση Εργασίας, τη ΡΑΑΕΥ, το ΕΣΡ, την ΕΕΤΤ ή την ΑΔΑΕ; Θα θεωρούσαμε επαρκή εγγύηση την απάντηση ότι οι ιδιώτες μέτοχοι ενός τέτοιου φορέα θα έχουν περιορισμένα δικαιώματα και ότι η δημόσια αποστολή του θα κατοχυρώνεται νομοθετικά; Πως είναι δυνατό να αποδεχόμαστε το έωλο επιχείρημα, ότι, η ανεξαρτησία μιας αρχής δημοσίου συμφέροντος δήθεν ενισχύεται όταν η ιδιοκτησία του φορέα της γίνεται αντικείμενο ιδιωτικής επένδυσης και χρηματιστηριακής διαπραγμάτευσης και κερδοσκοπίας; Η διαπραγμάτευση των μετοχών της ΤτΕ στο Χρηματιστήριο Αθηνών δεν σημαίνει ότι οι μέτοχοί της αγοράζουν άμεσα ψήφους στη διαμόρφωση και τις αποφάσεις της νομισματικής πολιτικής και της εποπτείας. Σημαίνει, όμως, ότι συμμετοχές στον φορέα αποκτώνται και αποτιμώνται με επενδυτικά κριτήρια και ότι, έτσι, δημιουργείται μια παράλληλη σχέση του θεσμού με τους επενδυτές του, την οποία αδυνατεί να καταργήσει ή, έστω, να προσπεράσει ο δημόσιος, θεσμικός χαρακτήρας της φύσης και των αρμοδιοτήτων του. Επιπλέον, οι μέτοχοι της ΤτΕ δεν είναι πρόσωπα χωρίς εταιρικά δικαιώματα, αφού η Γενική Συνέλευση της τράπεζας εγκρίνει τις οικονομικές της καταστάσεις και την διάθεση των κερδών της, εκλέγει συμβούλους και ελεγκτές, αποφασίζει για την απαλλαγή τους από προσωπική ευθύνη και υποβάλλει προτάσεις τροποποίησης του Καταστατικού, οι οποίες ακολουθούν την προβλεπόμενη διαδικασία νομοθετικής κύρωσης, ενώ έξι σύμβουλοι εκλέγονται από τη Γενική Συνέλευση και συμμετέχουν στο Γενικό Συμβούλιο που, μεταξύ άλλων, έχει σημαντικό ρόλο στη διαδικασία πρότασης διοικητή και υποδιοικητών, των οποίων ο διορισμός ολοκληρώνεται με Προεδρικό Διάταγμα μετά από πρόταση του Υπουργικού Συμβουλίου. Το δε γεγονός, ότι, υπάρχουν ουσιώδεις περιορισμοί, όπως πχ το ανώτατο όριο άσκησης δικαιωμάτων ψήφου που αντιστοιχούν στο 2% του κεφαλαίου, με τις προβλεπόμενες εξαιρέσεις, καθώς και αναστολή δικαιωμάτων για εποπτευόμενα πρόσωπα και ορισμένες συνδεδεμένες κατηγορίες, αποδεικνύει ακριβώς, ότι, η σύγκρουση συμφερόντων αποτελεί κυρίαρχο ζήτημα που χρήζει καίριας θεσμικής αντιμετώπισης.
Η αντίφαση, εν προκειμένω, είναι πολιτική και θεσμική, αφού, ενώ η διοίκηση υπερασπίζεται τον δημόσιο χαρακτήρα του χρήματος, θεωρεί περίπου αυτονόητη την διατήρηση ιδιωτικών περιουσιακών και εταιρικών δικαιωμάτων πλεοψηφίας στον φορέα που υπηρετεί αυτή τη λειτουργία.
Περαιτέρω, η συμμετοχή στο Ευρωσύστημα προσθέτει ένα ακόμη επίπεδο ευθύνης. Οι βασικές αποφάσεις νομισματικής πολιτικής λαμβάνονται μεν στην ΕΚΤ, πλην όμως οι διοικητές των κεντρικών τραπεζών της ευρωζώνης συγκροτούν το Διοικητικό της Συμβούλιο. Έτσι, η άσκηση εξουσίας σε υπερεθνικό επίπεδο δεν καθιστά περιττή την εθνική λογοδοσία, αλλά, αντιθέτως, αυξάνει την ανάγκη να γνωρίζουμε πώς συγκροτούνται οι θεσμοί που συμμετέχουν στη λήψη των αποφάσεων της ΕΚΤ, ποιες θέσεις υποστηρίζουν οι διοικητές των εθνικών κεντρικών τραπεζών που συγκροτούν την διοίκησή της και ποιες είναι οι εγγυήσεις ανεξαρτησίας τους (δηλαδή και της δικής σας κύριε Διοικητά) από τα επιμέρους ιδιωτικά συμφέροντα και τα πάσης φύσης επιχειρηματικά λόμπι, εντός και εκτός Ευρωζώνης, που μπορεί να συμμετέχουν στα μετοχικά κεφάλαια των ιδιωτικών εθνικών κεντρικών τραπεζών τις οποίες εκπροσωπούν στην ΕΚΤ.
Η τέταρτη, προκλητική και υποτιμητική της νοημοσύνης μας θέση του κυρίου Διοικητή, είναι η πρόσκληση του στους Πολίτες να αναζητήσουν οι ίδιοι το Μετοχολόγιο της Τράπεζας της Ελλάδος στην Επιτροπή Κεφαλαιαγοράς.
Η ενημέρωση των μετόχων μέσα σε μια γενική συνέλευση δεν ταυτίζεται κύριε Διοικητά με τη δημόσια, διαρκή πρόσβαση των Πολιτών σε μια τόσο βαρύνουσας και εθνικής σημασίας πληροφόρηση, ούτε η δημοσιότητα συγκεκριμένων μόνο, σημαντικών και ειδικών συμμετοχών, ισοδυναμεί με την πλήρη εικόνα της μετοχικής σύνθεσης της ΤτΕ. Η δε παραπομπή των πολιτών στην Επιτροπή Κεφαλαιαγοράς παρακάμπτει το κεντρικό ζήτημα που δεν είναι άλλο από την διάκριση μεταξύ του ατομικού δικαιώματος πρόσβασης σε συγκεκριμένα έγγραφα και του δημόσιου συμφέροντος που επιβάλλει διαφάνεια στην ιδιοκτησία ενός φορέα δημοσίου συμφέροντος, νομισματικής και εποπτικής εξουσίας.
Η Επιτροπή Κεφαλαιαγοράς εξετάζει ένα αίτημα χορήγησης στοιχείων μέσα στο πλαίσιο των αρμοδιοτήτων της και των εφαρμοστέων κανόνων πρόσβασης, απορρήτου και προστασίας προσωπικών δεδομένων. Η ιδιότητα του Πολίτη δεν εξασφαλίζει αυτομάτως απεριόριστη πρόσβαση σε ονομαστικά στοιχεία τρίτων, ενώ και η ίδια η Αρχή Προστασίας Προσωπικών Δεδομένων εξηγεί ότι, στις περιπτώσεις όπου απαιτείται εύλογο ενδιαφέρον, αυτό συνδέεται με συγκεκριμένο, προσωπικό έννομο συμφέρον και δεν ταυτίζεται με το γενικό ενδιαφέρον κάθε Πολίτη για την εύρυθμη λειτουργία των θεσμών. Έτσι, καθίσταται αυτονόητη η νομότυπη απόρριψη κάθε τέτοιου αιτήματος φυσικού ή νομικού προσώπου από την Επιτροπή Κεφαλαιαγοράς, την ώρα που εσείς αρνείστε να απαντήσετε στο καυτό ερώτημα γιατί η ίδια η Τράπεζα της Ελλάδος δεν διασφαλίζει την οργανωμένη δημοσιότητα της μετοχικής της σύνθεσης, που είναι ανάλογη των απαιτήσεων διαφάνειας που συνεπάγεται η δημόσια σημασία του ρόλου της. Το δημόσιο συμφέρον εδώ έχει συγκεκριμένο περιεχόμενο και αφορά τη δυνατότητα ελέγχου πιθανών συγκρούσεων συμφερόντων, την εφαρμογή των περιορισμών συμμετοχής και ψήφου, τη συγκρότηση των εταιρικών πλειοψηφιών και την προστασία της ανεξαρτησίας της ΤτΕ από ιδιωτικές επιρροές. Αφορά, τελικά, την εμπιστοσύνη σε έναν θεσμό του οποίου οι αρμοδιότητες επηρεάζουν ολόκληρη την οικονομία και τις ίδιες τις ζωές και τις περιουσίες των Πολιτών και των επιχειρήσεων της χώρας, με την ανάγκη αυτή να υπάρχει ανεξάρτητα από το αν ο ενδιαφερόμενος Πολίτης είναι μέτοχος, διάδικος ή συμβαλλόμενος της ΤτΕ, επειδή, απλά, η κοινωνική σημασία της προσήκουσας ενημέρωσης υπερβαίνει την προσωπική έννομη σχέση και το έννομο συμφέρον ενός αιτούντος. Η ΤτΕ δεν μπορεί, λοιπόν, να θεωρεί ότι εκπληρώνει τη θεσμική της ευθύνη περί διαφάνειας και ενημέρωσης, παραπέμποντας για τον σκοπό αυτό τον Πολίτη σε μια άλλη αρχή, με την υποχρέωση, μάλιστα, να αποδείξει ενώπιον αυτής το έννομο συμφέρον του να πληροφορηθεί την μετοχική της σύνθεση. Η παραπομπή μεταφέρει το βάρος στον Πολίτη, ενώ το αίτημα αφορά την ίδια την οργάνωση της δημόσιας λογοδοσίας και, έτσι, την διαφάνεια. Η ΤτΕ οφείλει, λοιπόν, λόγω της δημόσιας αποστολής της, να αναλάβει η ίδια την πρωτοβουλία για τακτική, προσβάσιμη και ουσιαστική δημοσιότητα των αναγκαίων στοιχείων ιδιοκτησίας και εταιρικής διακυβέρνησης, επειδή είναι το ίδιο το δημόσιο συμφέρον που θεμελιώνει την θεσμική αυτή απαίτηση.
Άλλωστε, η κεντρική τράπεζα της Ιταλίας (Banca d’Italia) που είναι επίσης ιδιωτική, όπως η ΤτΕ, παρότι δεν είναι εισηγμένη στο ιταλικό χρηματιστήριο, δημοσιεύει ονομαστικούς καταλόγους των μετόχων της, αναρτώντας αυτούσιο το Μετοχολόγιό της στην ιστοσελίδα της, με αποτέλεσμα, έτσι, να υφίσταται προηγούμενο ευρωπαϊκού παραδείγματος ενεργητικής ενημέρωσης από την ίδια την κεντρική τράπεζα για λόγους θεσμικής διαφάνειας και δημόσιου συμφέροντος.
Περαιτέρω, η αντιμετώπιση κάθε σχετικού ερωτήματος και αιτήματος με το επικοινωνιακό πυροτέχνημα των θεωρών συνωμοσίας αποπροσανατολίζει από την ουσία του θεσμικού αυτού αιτήματος, αφού δεν χρειάζεται να πιστεύουμε σε θεωρίες συνωμοσίας για κρυφούς και σκοτεινούς ιδιοκτήτες ώστε να ζητάμε να μάθουμε τους πραγματικούς.
Η προσωπική μου εμπειρία από το 2012 δικαιώνει την διαχρονική μου επιμονή στο συγκεκριμένο αυτό ζήτημα.
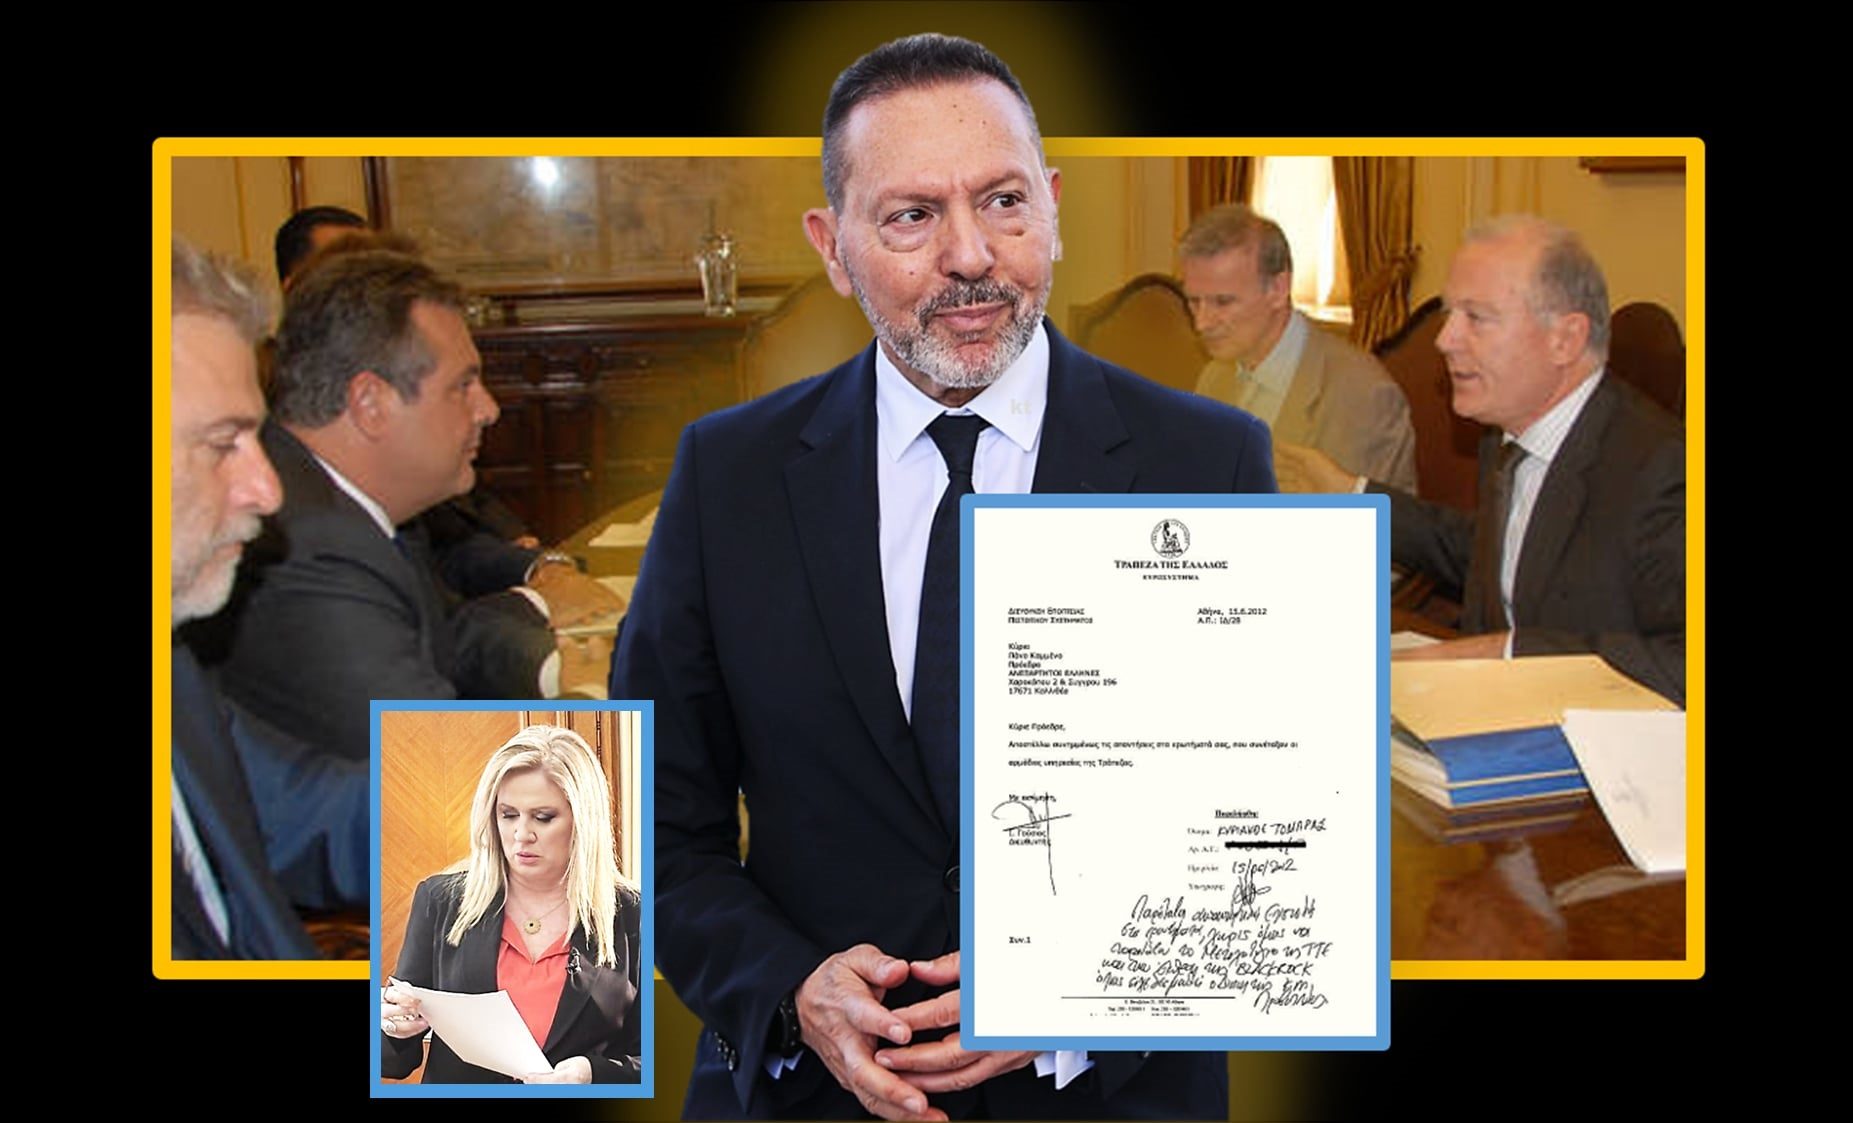
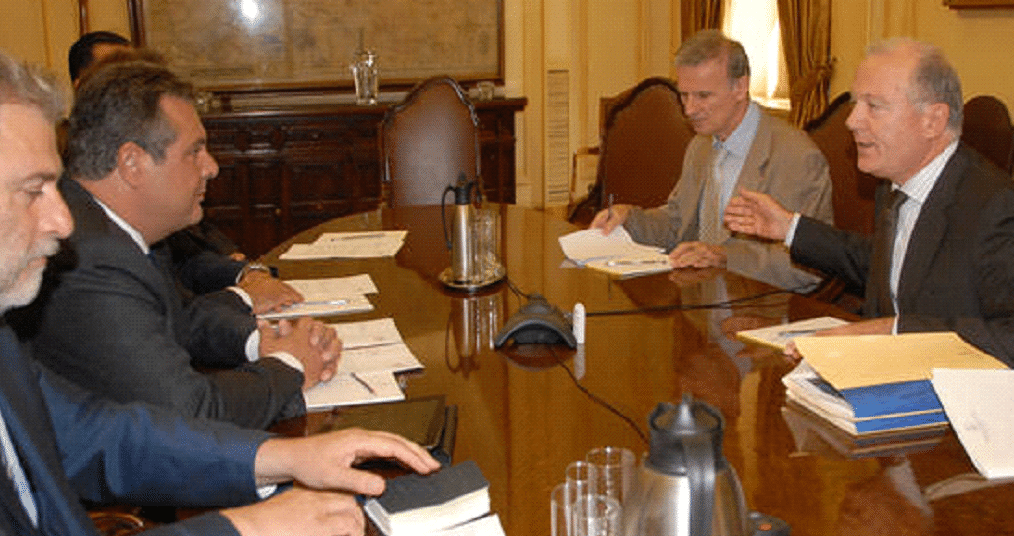
Την 31η Μαΐου εκείνου του έτους συμμετείχα, μαζί με τους Νότη Μαριά, Δημήτρη Καμμένο και Γιώργο Βάμβουκα, στην αντιπροσωπεία των Ανεξάρτητων Ελλήνων που, με επικεφαλής τον Πρόεδρο του Κινήματος, Πάνο Καμμένο, συναντήθηκε με τον τότε Διοικητή της Τράπεζας της Ελλάδος, τον αείμνηστο Γιώργο Προβόπουλο και ομάδα στελεχών της τράπεζας, και ήμουν εγώ ο ίδιος ο συντάκτης ενός αναλυτικού ερωτηματολογίου που υποβάλαμε τότε στην ΤτΕ.
Στην συνέχεια, την 15η Ιουνίου 2012 παρέλαβα προσωπικά, από το κτίριο της ΤτΕ στην οδό Αμερικής 3, την απαντητική επιστολή της ΤτΕ με αριθμό πρωτοκόλλου ΙΔ/28 και στην πρώτη σελίδα αυτής κατέγραψα ιδιοχείρως την επιφύλαξή μου, ότι, παραλάμβανα τις απαντήσεις στο ερωτηματολόγιο που υποβάλλαμε χωρίς να παραλάβουμε το Μετοχολόγιο της Τράπεζας και την από 30/11/2011 Έκθεση της BlackRock, όπως είχε δεσμευθεί ενώπιόν μας τότε Διοικητής Γιώργος Προβόπουλος.
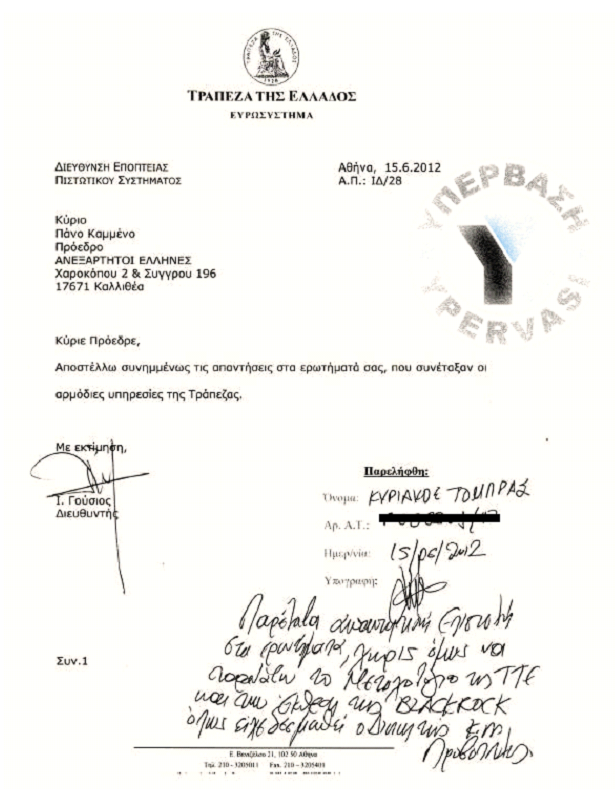
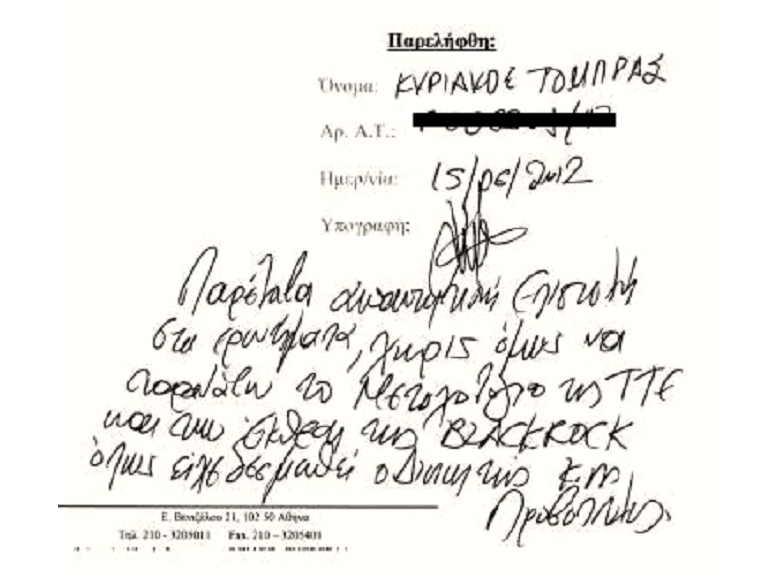
Η επιφύλαξη μου αυτή είναι ιδιόχειρα αποτυπωμένη πάνω στο ίδιο το έγγραφο. Το Μετοχολόγιο της ΤτΕ δεν μας παραδόθηκε ποτέ, χωρίς, μάλιστα, ουδεμία αιτιολογία, ενώ για την Έκθεση της BlackRock, η απάντηση της ΤτΕ επικαλούνταν το εποπτικό απόρρητο.
Τα σχετικά ερωτήματά μας προς την ΤτΕ κάλυπταν το Μετοχολόγιο και τις εγγυήσεις δημόσιου ελέγχου, τις ανακεφαλαιοποιήσεις και τους όρους τους, την επάρκεια προστασίας των καταθέσεων, τη ρευστότητα σε περίπτωση μαζικών αναλήψεων και τη χρησιμοποίηση των κρατικών εγγυήσεων. Αφορούσαν επίσης τα κόκκινα δάνεια, τον Τειρεσία και τις εισπρακτικές εταιρείες, την Αγροτική Τράπεζα, τις συμβάσεις χρηματοδοτικής στήριξης και τα αποθέματα χρυσού. Ειδικό, μάλιστα, βάρος δώσαμε στον ELA, στο TARGET2 και στο ενδεχόμενο νομισματικής ρήξης με τους δανειστές.
ΟΛΟΚΛΗΡΟ ΤΟ ΕΡΩΤΗΜΑΤΟΛΟΓΙΟ ΚΑΙ Η ΑΠΑΝΤΗΣΗ ΤΗΣ ΤτΕ ΕΔΩ:
https://kinima-ypervasi.blogspot.com/2014/06/blog-post_3030.html
Ειδικότερα, στο ερώτημα Α.8 ζητούσαμε τη θέση του διοικητή για την έκθεση της Εθνικής Τράπεζας σχετικά με ενδεχόμενη έξοδο της Ελλάδας από το ευρώ και τις συνέπειές της. Επισημαίναμε, μάλιστα, στο ίδιο το ερώτημα, τη δημοσίευσή της μία μόλις ημέρα μετά τη μερική ανακεφαλαιοποίηση της ΕΤΕ με 9 Δις ευρώ. Η ΤτΕ απάντησε ότι δεν είχε διενεργήσει «αυτόνομη έρευνα» για το ενδεχόμενο της εξόδου από το ευρώ και τις συνέπειές της και παρέπεμπε σε συνέντευξη του Γιώργου Προβόπουλου, στην Καθημερινή της 1ης Ιανουαρίου 2012, όπου είχε χαρακτηρίσει το σενάριο αυτό εφιαλτικό. Το γενικό ενδεχόμενο του Grexit ήταν, επομένως, γνωστό και αντικείμενο δημόσιας τοποθέτησης του τότε Διοικητή και η ουσία των ερωτημάτων μας αφορούσε την εκτίμηση συγκεκριμένων μηχανισμών κινδύνου και την προετοιμασία της χώρας.
Ακόμη ειδικότερα, στο ερώτημα Γ.2, με ρητή αναφορά σε έκθεση της JP Morgan, ζητούσαμε έγγραφη ενημέρωση για το σενάριο κατά το οποίο η ΕΚΤ φερόταν, ότι, θα μπορούσε, με πλειοψηφία δύο τρίτων, να μπλοκάρει μεγάλη αύξηση του ELA, με ενδεχόμενη συνέχεια τον αποκλεισμό των ελληνικών τραπεζών από το TARGET2, τη μη αναγνώριση στο εξωτερικό των «ελληνικών ευρώ» με κωδικό Υ και την υποχρεωτική, έτσι, προσφυγή της χώρας σε έκδοση εθνικού νομίσματος. Η ανησυχία μας αυτή καταγράφηκε τότε μέσα στο ίδιο το ερωτηματολόγιο, χρόνια πριν από τις μεταγενέστερες, σχετικές, δημόσιες αποκαλύψεις του Ευάγγελου Βενιζέλου. Ρωτούσαμε, λοιπόν, αν μια τέτοια διαδικασία μπορούσε να χρησιμοποιηθεί ως μέσο πίεσης και πιστωτικής ασφυξίας, ποιον θα εξυπηρετούσε και ποια μέτρα μπορούσαν να λάβουν η κυβέρνηση και η ΤτΕ για την προστασία του δημόσιου συμφέροντος.
Η ΤτΕ, στην απάντησή της, μας διευκρίνισε ότι η διακοπή του ELA προς μια εμπορική τράπεζα μπορούσε να οδηγήσει σε αδυναμία εκπλήρωσης υποχρεώσεων και αναστολή πρόσβασής της στο TARGET2. Διέκρινε δε αυτή την περίπτωση από τον αποκλεισμό της ίδιας της ΤτΕ και αναφέρθηκε στην πλειοψηφία δύο τρίτων, διευκρινίζοντας ότι δεν προβλεπόταν δικαίωμα βέτο. Κατέληξε δε, ότι, δεν τίθεται ζήτημα διαχωρισμού «ελληνικών ευρώ» από άλλου τύπου ευρώ, ενώ η απάντηση της διόρθωνε στοιχεία της τεχνικής αλληλουχίας που είχαμε θέσει, χωρίς, όμως, να παρέχει την αναγκαία ουσιαστική ενημέρωση για τον ευρύτερο κίνδυνο της ενδεχόμενης σύνδεσης περιορισμών στη ρευστότητα και στις πληρωμές με μια πολιτικά επιδιωκόμενη νομισματική ρήξη.
Λίγα, όμως, χρόνια αργότερα, ο Ευάγγελος Βενιζέλος διέψευσε την έγγραφη αυτή απάντηση της ΤτΕ, όταν περιέγραψε τις συνομιλίες του 2011 με τον Βόλφγκανγκ Σόιμπλε, την από τότε επιμονή του για έξοδο της Ελλάδας από το ευρώ και, περαιτέρω, την ύπαρξη συγκεκριμένου, αναλυτικού σχεδίου GREXIT προς τον σκοπό αυτό. Έτσι, ο Ευάγγελος Βενιζέλος, στην κοινοβουλευτική ενημέρωση της 20ης Δεκεμβρίου 2016, αναφέρθηκε στο ειδικό σχέδιο μεταβατικής χρήσης σφραγισμένων ευρώ, μέχρι την εκτύπωση νέου εθνικού ελληνικού νομίσματος, τα οποία δεν θα γινόταν δεκτά στο εξωτερικό.
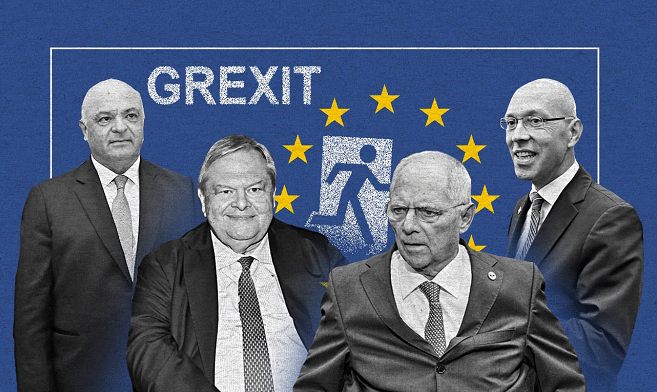
Οι συνομιλίες αυτές που περιέγραψε ο Ευάγγελος Βενιζέλος, είχαν, επομένως, προηγηθεί των δικών μας ερωτημάτων του Μαΐου 2012 και το σενάριο του κωδικού Υ των ελληνικών ευρώ που αναφέραμε στο ερωτηματολόγιό μας, που δημιουργούσε στην πράξη ένα διακριτό, ελληνικό, εσωτερικό νόμισμα, εκφρασμένο σε ευρώ, δεν δημιουργούσε κατ’ αποτέλεσμα ένα πολύ διαφορετικό σενάριο από αυτό της πρότασης Σόιμπλε για την σφράγιση των ελληνικών τραπεζογραμματίων ευρώ στο πλαίσιο ενός σχεδίου μετάβασης σε μια διαφορετική νομισματική κατάσταση που ισοδυναμούσε με Grexit, όχι μόνο στην θεωρία, αλλά και στην πράξη. Κοινός πυρήνας και των δυο σχεδίων ήταν η πιθανότητα νομισματικού διαχωρισμού και περιορισμένης εσωτερικής κυκλοφορίας ενός μεταβατικού μέσου πληρωμών.
Αυτόν ακριβώς τον κίνδυνο είχαμε θέσει στην ΤτΕ τον Μάιο του 2012 και η μεταγενέστερη μαρτυρία Βενιζέλου τεκμηριώνει την ύπαρξη σχετικών πολιτικών προτάσεων και ειδικού σχεδίου, τις οποίες ο τότε διοικητής ΤτΕ, Γιώργος Προβόπουλος, όχι μόνο γνώριζε και μας τις απέκρυψε, αλλά δεν μπορούσε εκ της θέσης του να μην τις γνωρίζει.
Η ιστορία αυτή και το πρόσφατο μνημονιακό παρελθόν της χώρας προσδίδουν στο Μετοχολόγιο της ΤτΕ πολύ μεγαλύτερη σημασία και βαρύητητα από μια απλή εταιρική πληροφορία ή μια τυπική χρηματιστηριακή ανακοίνωση. Ας αναλογιστεί ο καθένας, απλά, το σύνηθες ενδεχόμενο, ιδιωτικές επενδυτικές ή/και κερδοσκοπικές οντότητες, εγχώριες ή αλλοδαπές, να συμμετέχουν στο μετοχικό κεφάλαιο μιας ιδιωτικής κεντρικής τράπεζας, όπως η δική μας ΤτΕ, και ταυτόχρονα να διατηρούν οικονομικές θέσεις που ωφελούνται από μια νομισματική κρίση, όπως εν προκειμένω, από το ελληνικό προηγούμενο του σχεδίου Σόιμπλε για την έξοδο της χώρας μας από το ευρώ, πρώτα την περίοδο 2011-2012 και, στην συνέχεια, το 2015. Και, έτι περαιτέρω, οι ίδιες αυτές οντότητες να μπορούν επιπλέον να επηρεάσουν τη διοίκηση της κεντρικής τράπεζας, τις αποφάσεις της ή την ενημέρωση των αρμόδιων θεσμών, δημιουργώντας, έτσι, μια εθνικά καταστροφική για την εθνική μας οικονομία σύγκρουση συμφερόντων.
Επειδή, λοιπόν, κύριε Διοικητά, η σκόπιμη απόκρυψη ενός τέτοιου καταστροφικού συμβάντος, όπως έπραξε το 2012 ο προκάτοχος σας Γιώργος Προβόπουλος, θέτει ευθέως ζήτημα, όχι μόνο μιας τυπικής ποινικής ευθύνης, αλλά της εσχάτης προδοσίας, το δημόσιο συμφέρον που υπηρετεί ο θεσμικός ρόλος της κεντρικής τράπεζας της χώρας, η οποία σήμερα τυγχάνει ιδιωτική ανώνυμη εταιρεία εισηγμένη στο χρηματιστήριο, με την καταστατική της πλειοψηφία να απαγορεύεται να υπόκειται σε δημόσιο έλεγχο, καθιστά αυτονόητη την υποχρέωση απόλυτης διαφάνειας και ενημέρωσης του Πολίτη ως προς το Μετοχολόγιο της ΤτΕ.
Στον αντίποδα, η σκόπιμη αδιαφάνεια στο ζήτημα του Μετοχολογίου της ΤτΕ, δυσχεραίνει τον δημόσιο έλεγχο πιθανών συγκρούσεων συμφερόντων, εταιρικής διακυβέρνησης, εφαρμογής ασυμβίβαστων, ελέγχου των ουσιαστικών συνδέσεων και λογοδοσίας για τις κρίσιμες αποφάσεις.
Όσο για την Τράπεζα της Ελλάδος, κύριε Διοικητά, φέρετε πρώτος εσείς ο ίδιος την θεσμική ευθύνη για τον χώρο που αφειδώς προσφέρετε, με τις πράξεις και τις παραλήψεις σας, στην δημιουργία των αστικών μύθων και των όποιων θεωριών συνωμοσίας που καλλιεργούνται γύρω από το Μετοχολόγιο της Τράπεζας και που διαδίδονται στο διαδίκτυο και τα μέσα κοινωνικής δικτύωσης, χορηγούμενες από την ομίχλη της αδιαφάνειας με την οποία συνεχίζετε καλύπτετε το συγκεκριμένο αυτό ζήτημα, αφού, μετά από 14 ολόκληρα χρόνια, αρνείστε ακόμη πεισματικά και, έτσι, κατά τεκμήριο ύποπτα, να διασφαλίσετε μια προσβάσιμη, διαρκή και επικαιροποιημένη εικόνα της μετοχικής σύνθεσης της κεντρικής μας τράπεζας στους Πολίτες της χώρας.
Η απαξίωση των θεωριών συνωμοσίας κύριε Διοικητά δεν υποκαθιστά τη διαφάνεια, αφού η επίκληση της εμπιστοσύνης πρέπει να συνοδεύεται από τη δυνατότητα του ελέγχου. Έτσι, λοιπόν, σήμερα, συνεχίζουμε σταθερά να απαιτούμε την δημοσιότητα της μετοχικής σύνθεσης και του Μετοχολογίου της ΤτΕ και τα ιστορικά στοιχεία των μεταβολών του κατά τις κρίσιμες ιστορικές περιόδους της χώρας μας και, ιδιαίτερα, αυτές της κρίσης των μνημονίων.
Πραγματική νομισματική αποστολή δημοσίου συμφέροντος και όχι εγχώριων και αλλοδαπών ιδιωτικών συμφερόντων και σκοπιμοτήτων, ιδιοκτησία υπό αυστηρό δημόσιο έλεγχο, διαφάνεια και λογοδοσία. Αυτή είναι με λίγα λόγια η αδιαπραγμάτευτη θέση μας, κύριε Διοικητά. Αντί, λοιπόν, να υποτιμάτε τη νοημοσύνη μας και να πετάτε τη μπάλα των ευθυνών σας στην εξέδρα των θεωριών συνωμοσίας, κάντε πράξη το αυτονόητο και αναρτήστε στην ιστοσελίδα της ΤτΕ το μετοχολόγιο της τράπεζας. Όπως ακριβώς πράττουν εδώ και δεκαετίες όλοι οι ομόλογοί σας στην Κεντρική Τράπεζα της Ιταλίας.